上周接了个咨询,当事人是开水果店的张姐。三年前给发小的经营贷签了个字,发小现在跑路,银行直接冻了她的对公账户,连给员工发工资的钱都取不出来。她坐在我办公室哭,说当时就签了个名,银行的人说就是走个流程,不会让她真还钱。
真蠢?也不是。
太多人栽在这上面了。总觉得担保是个走形式的人情,直到法院传票寄到家里,才反应过来自己签的字要掏真金白银兜底。
签之前没人跟你说的三个连带雷
第一个雷,是绝大多数人都有的误区。很多人觉得“我只是担保人,银行得先找借钱的人要,要不到才轮得到我”。错。只要合同里明确约定了保证人连带责任,债权人可以跳过债务人,直接找你要全部欠款。张姐的案子就是这样,银行连起诉发小的流程都没走,直接把她列成第一被告,因为查过她的账户有流水,有可供执行的财产,比找跑路的老赖方便多了。
第二个雷,是担保范围的隐形坑。很多人以为自己担保的就是当初借的那笔本金,利息、违约金跟自己没关系。不对。如果合同里没有单独约定担保上限,你要连带承担的范围包括本金、逾期利息、罚息,甚至债权人追债花的律师费、诉讼费、保全费。我去年办过的一个案子,当事人当初给朋友担保的是30万本金,最后法院算下来他要还42万,光罚息和对方的律师费就占了12万。
第三个雷,是保证期间的坑。很多人觉得“我就担保到今年年底,过了时间这事就跟我没关系”。现实是,签合同的时候没人提醒你要单独写保证期间,没有明确约定的话,默认保证期间是主债务到期之后的6个月。好多人签的时候根本不翻这栏,等过了两年被起诉,才拍大腿说我以为担保早过期了,结果法院根本不认。
已经签了字,怎么把损失降到最低
先别慌。
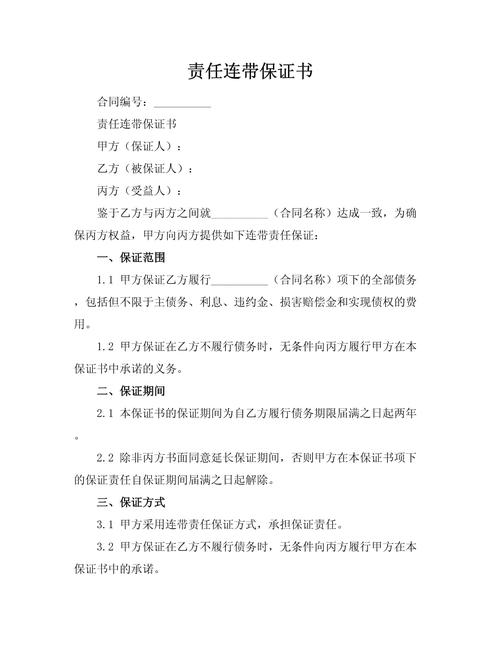
哭没用,跑路更没用。第一步先把当初签的合同找出来,逐字看清楚:你签的是一般保证还是连带责任保证?保证期间写了多久?担保的范围有没有上限?
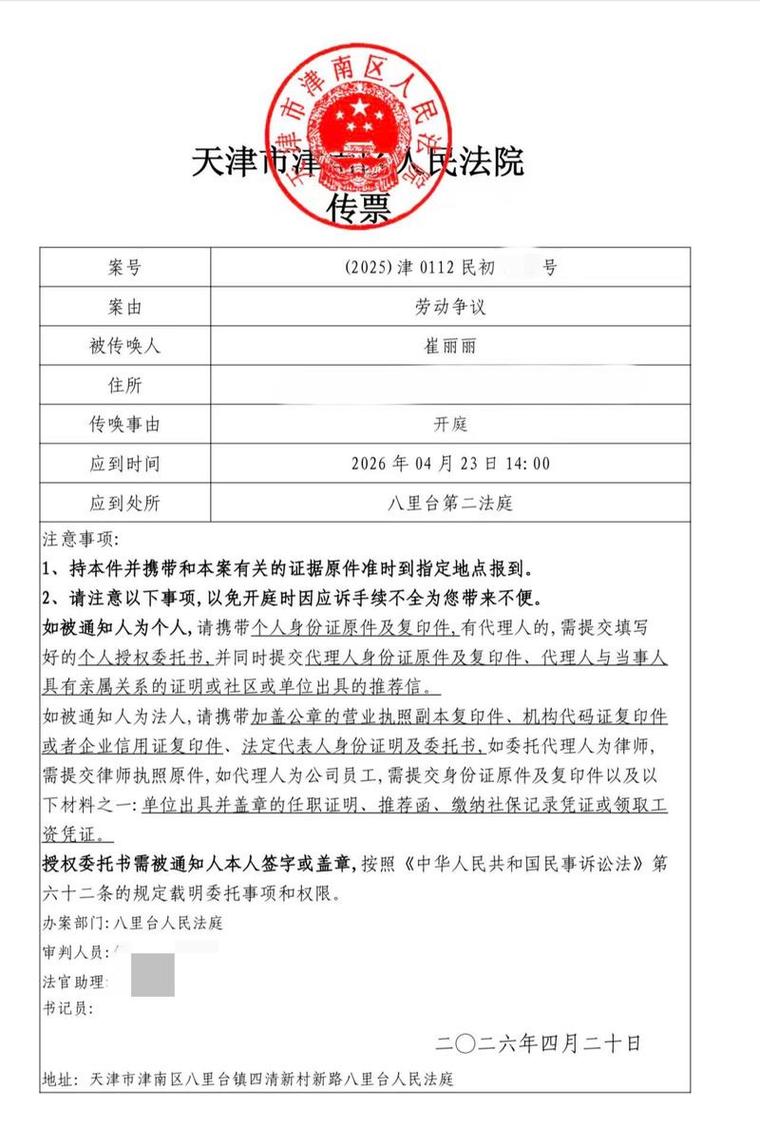
如果已经被债权人起诉,第一时间别缺席开庭。好多人收到传票觉得自己没理,干脆不去,等于直接放弃了所有抗辩权利。比如查下来保证期间已经过了,你当庭提出来,法院直接就会判你不用担责;比如当初对方骗你签字、串通骗你做担保,你拿得出证据,也能争取免责。
还有个最容易被忽略的点。你替债务人还完钱之后,是享有对债务人的追偿权的。别一上来就把自己的存款、房子全砸进去还债,先去查债务人有没有可供执行的财产,哪怕是一套老破小、一辆开了几年的车,先申请财产保全,避免对方把财产转移走。不然你自己掏了几十万把债还了,对方名下啥都没有,这钱就真的打了水漂。
真要帮人担保,得留好这三道防线
说实话,现在但凡找你做担保人的,大概率是银行已经查过他的征信,他自己贷不出来,才需要找有稳定收入、征信干净的你兜底。真抹不开面子要帮,别上来就把名字签了。
第一,必须在合同上明确写清楚,你承担的是一般保证,不是连带责任保证。写清楚之后,债权人得先起诉债务人,等法院把债务人的财产全部执行完,真的拿不到钱了,才能找你要。别稀里糊涂签了连带责任,把自己放在最被动的位置。
第二,必须明确约定担保的上限。比如你最多只对10万的本金承担责任,超出的利息、费用你一概不担。别签那种“对全部债务承担无限连带责任”的条款,到时候利滚利滚到多少你都得兜着。
第三,一定要让对方给你做反担保。比如他把自己的车、房子抵押给你,找个有稳定收入的人再给你做个担保。真出了问题,你不至于把自己的家底全赔进去。
别拿自己的征信、自己的家底给别人的生意铺路。我见过太多人,因为抹不开朋友的面子,最后自己的房子被拍卖,征信黑了,连高铁都坐不了。
不值当。