上周楼下开水果店的张哥,攥着张皱巴巴的借条来找我,脸涨得通红。说去年借了发小十万,当时都是一起长大的兄弟,不好意思写太细,就写了“今借到张哥十万元”,现在发小赖账,说没说过给利息,也没说什么时候还,钱要了两年都没要回来。
先给你说个我上周刚碰到的真事

真的,我当时拿着那张借条翻来覆去看,除了个名字和金额,啥有用的都没有。张哥说当时本来想写利息的,话到嘴边又咽回去了,觉得谈钱伤感情,结果现在感情没了,钱也没了。
他还以为只要有借条就万事大吉,根本不知道,缺了利率和期限这俩必备要素,这张纸跟张白条没区别。
法律到底怎么认这俩要素的

先给你说最核心的法律规定,别整那些听不懂的法言法语。
出借人请求借款人按照合同约定利率支付利息的,人民法院应予支持,但是双方约定的利率超过合同成立时一年期贷款市场报价利率四倍的除外。
翻译成人话:你借条上写的利息,只要不超过借款时LPR的4倍,法院就给你撑腰,超过的部分,哪怕你写得再清楚,法院也不认,对方不想给,你半毛钱都要不回来。现在一年期LPR是3.65%,4倍就是年息14.6%,超过这个数的,都是高利贷,不受法律保护。
再说说期限,很多人觉得写不写无所谓,反正对方有钱了自然会还。错。对借款期限没有约定或者约定不明确,借款人可以随时返还,贷款人可以催告借款人在合理期限内返还。
翻译成人话:你没写还款时间,对方什么时候想还就什么时候还,你就算催他,也得给个合理期限,要是他一直拖着,你起诉都得费老鼻子劲。而且诉讼时效从你催他那天开始算,要是你中间忘了催,过了三年,就算你有借条,对方要是提时效抗辩,你也赢不了。
肯定有人撇嘴,说都是低头不见抬头见的亲戚朋友,写那么清楚是不是太算计了?你先别急着杠,听我把话说完。
我在文保的时候,见过太多本来好好的瓷瓶,因为没人注意到一道小裂纹,放了几年直接碎成渣。钱也是一样,你现在嫌写清楚伤感情,到时候对方赖账,你连说理的地方都没有,那才是真的伤感情,对吧?
为啥非要卡这两个破要素?
我以前在文保一线待了十年,见过太多被施工队挖碎的唐代陶俑,哪怕用德国进口的胶水粘回去,那裂纹也跟脸上的疤似的,消不掉。更别说碎成渣的,拼都拼不起来。
为什么法律对利率和期限卡这么死?就跟修文物一个道理——你当时漏写的那两行字,就是那道看不见的小裂纹。等你要债的时候再想补,根本补不上。
去年有个做建材的王总,借了同行三十万,借条上只写了“利息2分”,没写是年息还是月息,也没写还款日期。到最后法院只判了按年息3.65%给,三十万借了两年,光利息就亏了快十万。他当时也觉得都是同行,写太细不好,结果呢?钱是要回来了,利息亏了一大截,现在俩人连面都不见。
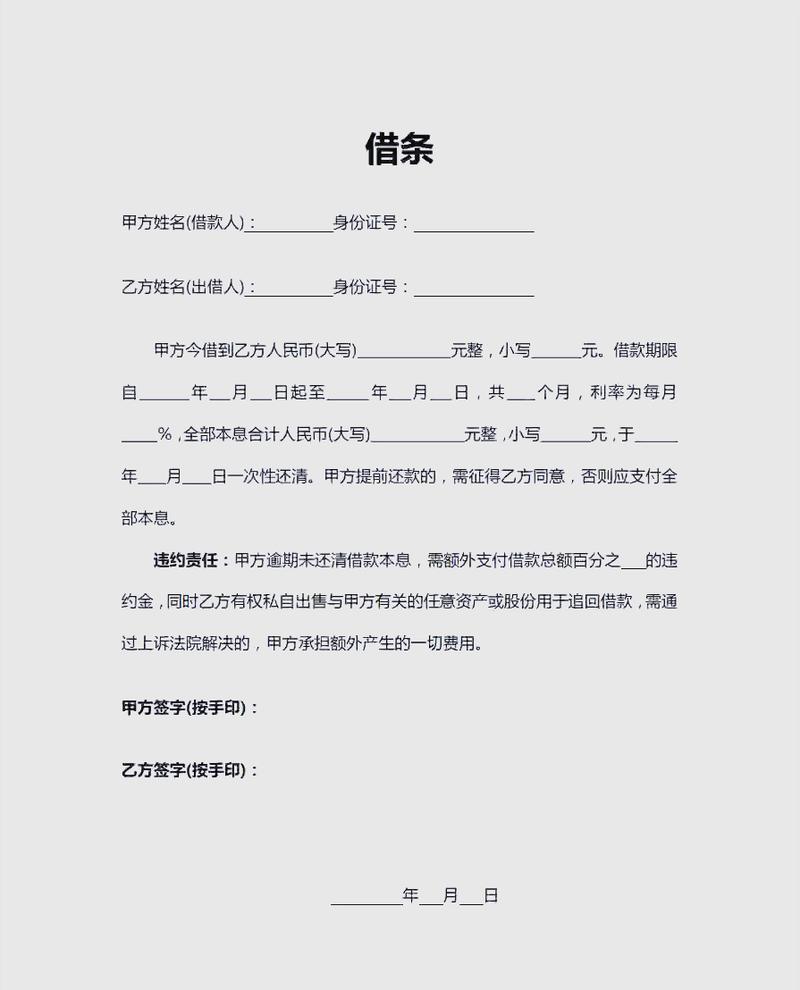
照着这三步做,再也不会踩坑
说实话,我见过太多人因为这俩小要素没写清楚,几十万打了水漂,有的甚至连房子都赔进去了。别觉得这种事不会发生在你身上,真等到发生了,你哭都来不及。
第一,写借条的时候,把利率和期限写死。利率要写清楚是年利率还是月利率,比如“年利率12%”,别写“1分利”这种模糊的词,到时候各说各的。期限要写清楚具体到年月日,比如“2026年10月1日前还清”,别写“年底还”“有钱了就还”这种屁话。
第二,别搞口头约定,别不好意思写。要是对方真的跟你关系好,根本不会在意你写得清楚,要是对方因为你写得清楚就跟你翻脸,那这种人你本来就不该借钱给他。还有,别碰超过LPR4倍的利率,超过的部分真的不受保护,你就算放高利贷,也收不到超额的利息,还可能惹一身麻烦。
第三,要是已经漏写了,属于无意的,赶紧找对方补签,把聊天记录、转账记录都存好,要是对方不愿意补,就拿着转账记录去法院起诉,别觉得不好意思。要是你故意写模糊,想靠这个赖掉利息或者拖时间,那就是明知故犯,法院不仅不会认你的说法,还可能把你列入失信名单,限制高消费,连高铁都坐不了。

哦对,还有人问,要是借条上没写利率,是不是就白给了?也不是,要是你有聊天记录证明你们之前约定过利息,法院也会认,但要是没有,那就只能按无息算,你啥利息都拿不到。
不过话说回来,能写在借条上的,就别靠聊天记录,聊天记录万一删了,万一换了手机,找不回来,你哭都没地方哭。
下次写借条,利率期限写死,别不好意思,真出事没人替你扛损失。