错。
现在的套路贷,早就包装成了合规助贷、资产抵质押、商业保理的正经生意。敞亮的办公室,规范的制式合同,穿西装的工作人员,甚至连公章都是真的。你坐在谈判桌前,甚至会觉得这是个能长期合作的好项目。
但只要交易结构踩中那几个公开的刑事认定要件,你不是躲在旁边看热闹的第三方,是刑事案件里的被告人。
那些藏在合同细节里的刑事触发点
很多人有个根深蒂固的误区:套路贷是放高利贷的人才会沾的事,我只是个介绍人、见证人,拿点辛苦费,跟我没关系。
真没关系吗?
根据公开的司法认定规则,套路贷的核心识别特征从来不是利息收多高,是有没有通过虚增债务、制造虚假资金走账流水、肆意认定违约、转单平账的方式,非法占有他人的财产。
你品品这几个特征。
你帮客户签合同的时候,对方让你在空白的违约条款处先签字,说后面统一填违约比例,你签了。
客户打过来的借款,当天有30%的金额要转去一个指定的个人账户,对方说这是行业常规的服务费,你帮着操作了。
客户明明晚了三天还款,对方直接把押在车库的车拖走卖了,说按照合同要全额收车抵账,你帮着做了见证。
这些环节凑在一起,整个交易的性质就从普通的民间借贷,变成了刑法意义上的套路贷。
只要参与了符合套路贷特征的交易流程,哪怕只是提供了居间介绍、合同见证、账户转账的帮助,都可能被认定为共犯。别拿“我不知道”当挡箭牌。司法实践里认定“明知”,从来不是听你嘴上说什么,是看你拿了多少收益,看你在整个流程里有没有尽到最基本的注意义务。正常的助贷居间费是借款金额的1%-2%,你拿了10%的提成,你说你完全不知道对方的交易模式有问题?没人信的。
被刻意模糊的责任边界
我之前跑法治口的时候,见过太多做了三四年助贷业务的从业者,之前每个月稳定拿大几万的提成,突然某天被警方带走,才反应过来自己天天参与的业务,从根上就是套路贷。
他说他真不知道。
有用吗?没用。
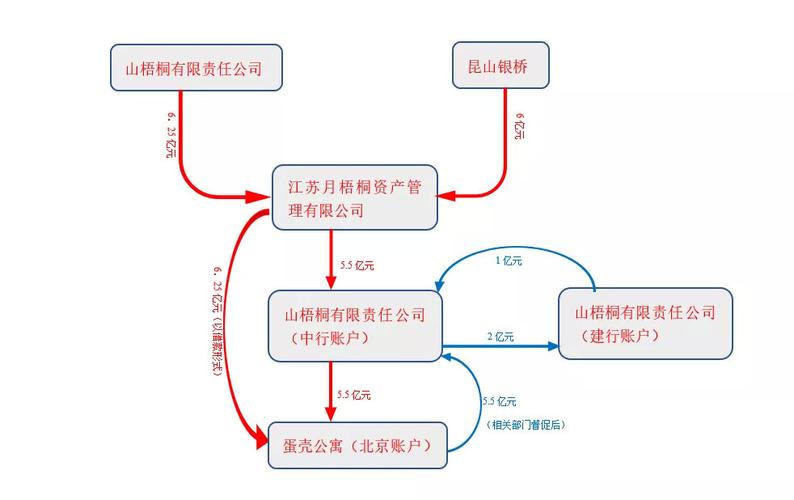
警方顺着资金流倒查的时候,会把每一个参与过签约、带客户走流程、帮着做公证、甚至只是帮着给客户打催收电话的人全部列出来。你在整个流程里留过的签字、转过的账、发过的工作消息,都是证据链上的一环。
此处值得推敲,很多人以为自己收的利息没超过LPR的4倍,就跟套路贷划清了界限。
错。
套路贷的核心认定标准从来不是利息高低,而是是否存在非法占有目的。哪怕你一分利息不收,只要你通过签空白合同、制造虚假走账记录的方式,把对方的房产、车辆拿到手,对应的就是诈骗罪的刑事追责,不是简单的民事纠纷。
更隐蔽的坑在后面。很多人跟所谓的资金方合作的时候,对方会把合同拆成好几份:借款合同是一份,居间服务合同是一份,抵押合同是一份,甚至还有一份空白的授权委托书。你单看每一份合同,都挑不出毛病,利息也在法定保护范围内,服务收费也明码标价。但把这些文件拼在一起,对方就可以在你完全不知情的情况下,把客户的房子过户,把客户的车卖掉,把客户的存款转走。这时候你作为合同的见证方、居间方,根本撇不清关系。
别觉得这是对方干的事,跟你没关系。你当初为了拿提成,在这些合同上签了字,帮着客户走了流程,就得为整个交易的合法性负责。
签约前必须做的三项反向验证
别等立案了才想起找律师。那时候的成本,是你签约前花半小时做核验的一百倍都不止。
首先,把所有要签的合同从头到尾翻一遍,所有留白的地方,全部用斜线划掉。不管对方说“后面统一填”“你先签,剩下的我们补”,直接走,没有例外。签有留白的合同,等同于把自己的责任边界完全交给对方,对方写什么你都得认。
其次,把整个交易的资金流从头到尾列个清单。你要清楚每一笔钱从哪个账户出来,最终要到哪个账户去,有没有走账之后立刻转回给某个人的环节。如果有,别碰。别听对方说“这是行业惯例”,惯例救不了你。
最后,算清楚你在整个交易里拿的收益是多少。如果你的收益占整个交易规模的比例,远超正常的服务收费标准,你就得琢磨下,对方拿这么高的成本做这个业务,最终的利润从哪来?总不能是做慈善吧。
说实话,很多人做交易的时候,眼睛只盯着能拿多少提成,从来不想如果这个交易出了问题,自己要承担什么责任。
法律是游戏规则,不是等你掉坑里了才来捞你的救命稻草。
签合同之前多花半小时做核查。
不亏。
你现在省的那点麻烦,未来可能要拿自由来换。