上个月在南京中院开执行异议的庭,碰到三个当事人,都是以为自己够得上个人破产试点的申请条件,材料递上去被打回来,折腾了快半年,征信上还留了异议记录。
别拿网上搜的零散条文套。
真的差得远。试点的规则不是全国通用的,是各个试点中院自己摸出来的实操口径,跟纸面上写的申请条件差着好几个层级,很多人照着网上的攻略准备材料,连初审的门都摸不到。
核心核对清单:三个最容易卡壳的申请门槛
很多人有个误区,觉得只要欠的钱还不上,被法院出了终本裁定,就满足试点的申请基本条件。
不对。
申请人必须是在试点法院管辖区域内连续缴纳社保满三年的自然人。
我碰到过一个做建材生意的老板,户籍在安徽,在南京跑业务跑了五年,社保是找第三方公司在外地缴的,材料一交直接被驳回,连初步审查都没进。核心原因是试点的管辖口径卡的不是居住时长,是社保缴纳的属地连续性,那种找代缴公司挂外地社保的,根本不算。
自查动作很简单:现在就翻自己的社保缴费记录,拉最近三年的明细,看最后连续缴费的参保地是不是当前试点城市的行政区域内,中间断缴超过三个月的,基本就不符合初审要求,别白跑。

还有人觉得自己欠的债全是经营亏的,就能直接走“诚实而不幸”的债务人通道,完全不看自己的过往消费和财产记录。
不对。
申请前三年内有过大额非必要消费、恶意转移财产记录的,直接排除在申请范围外。
有个当事人为了躲债,把自己名下的车过户给远房亲戚,还在申请前半年给孩子报了一年十几万的国际学校学费,法院查财产流水的时候直接翻到,不仅驳回了申请,还把他转移财产的线索移给了执行局,多罚了一笔款。
自查动作:现在就拉自己近三年的所有银行、微信、支付宝的流水,标出来单笔超过五千的消费,看有没有买奢侈品、大额理财、给非近亲属的转账,要是有这种记录,先别递材料,先把这些财产的去向说清楚,补完对应的交易凭证、用途证明再谈申请的事。
不少人觉得只要自己没有拒不执行的前科,就能随便递申请。
不对。
申请时必须已经穷尽所有常规执行手段,没有未了结的执行异议、执行和解纠纷。
上个月碰到的一个当事人,一边跟申请执行人谈执行和解的分期方案,一边偷偷递破产申请,法院两边一沟通,直接认为他是借破产程序拖延执行,不仅驳回申请,还把他列入了破产申请的禁入名单,两年内不能再提。
自查动作:先把自己名下所有在办的执行案件捋一遍,所有的和解协议、异议申请都要跟对方当事人确认完毕,没有未了的争议,再准备破产的申请材料。
踩坑后的紧急止损动作
很多人材料被驳回了,就觉得天塌了,其实不至于。
别反复递相同的材料。我见过有人一周往破产法庭跑三趟,每次拿的材料跟上次被驳回的一模一样,最后被法庭拉进了恶意申请的名单,反而影响后续的正常执行和解。
拿到驳回裁定的第一时间,先看清楚驳回的具体理由,别上来就情绪化地投诉。
是社保不符合的,就老老实实算清楚自己连续缴社保够年限的时间点,等够了再申请;是流水有瑕疵的,就把对应流水的交易凭证、消费用途的证据补全,走法定的补正通道提交。要是碰到自己拿不准的财产转移记录,别自己瞎编理由找借口,找个办过试点破产案件的律师先把材料过一遍,别自己上去硬扛。
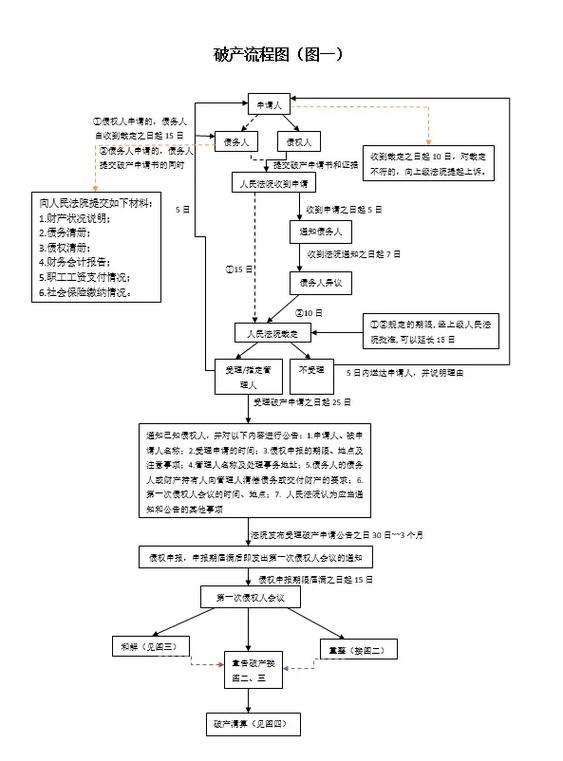
别碰的隐形雷区
别听网上那些中介说的“花几万块帮你代办破产”。
全是坑。
试点的个人破产申请,全程是不收当事人申请费的,那些收几万块说能帮你“包装材料”的,全是骗钱的,真给你包装的材料跟流水对不上,最后被查出来,你自己要承担虚假陈述的法律责任。
还有,别以为申请了个人破产,所有的债就一笔勾销了。试点的规则里,像抚养费、人身损害赔偿的债务,是不能豁免的,就算你申请通过了,这些钱还是要正常还的。
真不是一了百了。
别抱着侥幸心理。
办了这么多年的执行案子,见过太多人被债务压得喘不过气,个人破产的试点本来是给真的走投无路的人一个重新开始的通道,不是给那些想钻空子逃债的人留的后门。
别上来就抱着“我要逃债”的心态去凑申请条件,所有的审查都是公开透明的,流水、财产、社保的记录全是系统能直接调的,根本藏不住。要是真的符合条件,就老老实实准备材料,走正规流程,别找歪门邪道。涉及到具体的材料口径,每个试点城市的法庭都有公开的办事指南,拿不准的就打个电话问清楚,别自己瞎猜。