出来的时候在法院门口买了杯冰美式,接了三个咨询电话,全是问信用卡逾期违约金怎么算、能不能砍的。
说实话,很多人栽的坑根本不是还不起钱,是连自己当年办卡时签的领用合约都没翻全过。
逾期之后要么慌得要死随便签还款协议,要么硬刚说银行收的都是霸王条款,真到了开庭的时候连自己被扣了多少违约金都说不清。
先把几个最容易踩的坑列清楚
第一个坑,是以为逾期违约金是银行随意定价,想收多少就该给多少。
场景就是很多人刚逾期十几天,打开账单发现最低还款额未还部分被扣了5%的违约金,翻遍合约也找不到对应条款,觉得是银行乱收费,干脆一分钱都不还。
风险得说透:2017年央行取消信用卡滞纳金后,各家银行的违约金收取标准只要写在公开的领用合约里,法院原则上是认可的。但有个红线——违约金、利息、分期手续费加起来的实际年化超过24%的部分,法院不会支持。很多银行的违约金是按最低还款额未还部分的5%一次性收取,再加上每天万分之五的利息滚存,算下来年化很容易超线,超出的部分你完全可以拒绝承担。
自查动作很简单:找出发卡行的官方领用合约,定位“违约金”条款记好计算标准,再拉最近6个月的完整账单,把所有相关费用累加起来算年化,超线的部分直接标注出来。
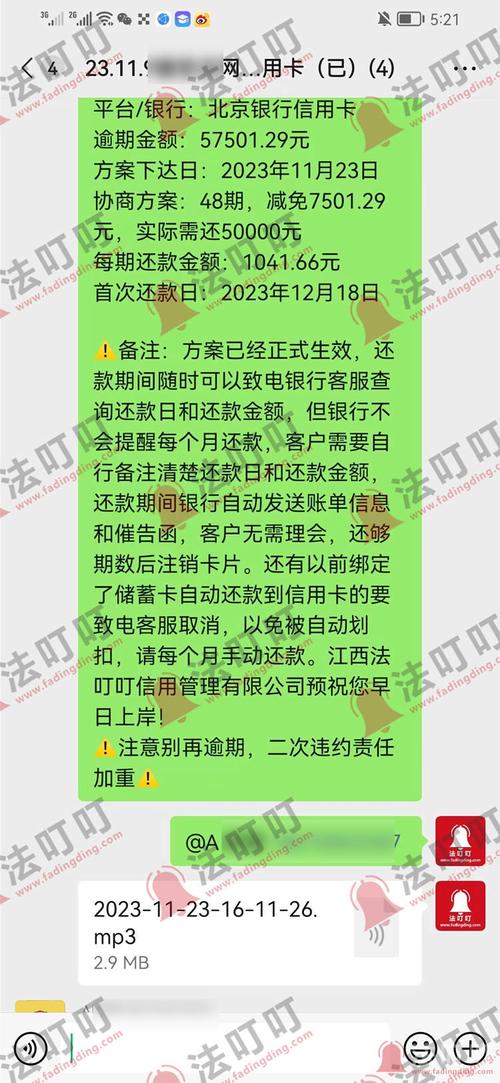
第二个坑,是以为谈成个性化分期后,之前已经扣的逾期违约金就能自动减免。
之前有个当事人,逾期3个月被银行扣了1860块的违约金,后来凑了首付和银行谈了60期的个性化还款方案,转头就要求银行把之前扣的违约金全退了,不然就停止还款。
风险很明确:除非你在谈分期的时候明确提出了违约金减免的诉求,并且有书面协议、盖了章的聊天记录或者通话录音为证,不然已经入账的违约金只要符合合约约定,你去起诉也赢不了。很多客服在电话里口头承诺的“后续会帮你申请减免”,转头就忘了。
自查动作:所有和银行谈还款的沟通,只要涉及费用减免的,一定要要求对方出具书面的协商协议,把“已产生的逾期违约金是否减免、减免金额、从哪一期账单开始抵扣”写得明明白白,别信空口承诺。
第三个坑,是以为被银行起诉后,只要在法庭上说自己困难,法院就会主动帮你砍逾期违约金。
上个月有个被告,开庭的时候讲了20分钟自己失业带娃的难处,要求法院把所有违约金、利息全免,只还本金。法官全程没接话,最后直接按银行提交的诉讼请求判了。
风险在哪?法院是中立的,不会主动帮你调整费用。除非你当庭明确提出违约金计算标准过高,要求按照年化24%的上限核减,并且把自己算好的账单明细提交给法官作为证据,不然你说再多困难的话,也动摇不了已经符合程序的诉讼请求。
真踩坑了怎么紧急止损
刚收到逾期提醒的时候,别玩失联。银行的正规催收电话要接,别一上来就放狠话“我就是不还”,也别随便签那些你读不懂的还款承诺函。
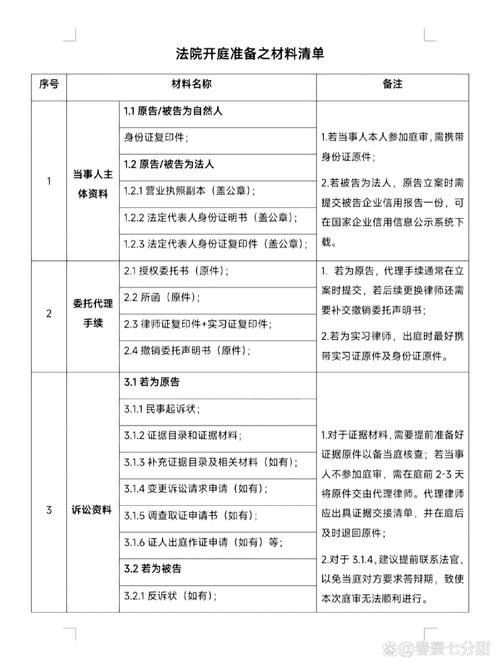
要是已经收到法院的传票,别躲。哪怕你真的暂时没有还款能力,也一定要去开庭。去了至少可以当庭提出核减过高违约金的请求,还可以和银行谈调解,很多银行为了快速回款,会同意减免10%到30%的逾期违约金。
别信网上那些“帮你退全部逾期违约金、帮你停催”的第三方机构。
别信。
很多收了你30%的服务费就跑路,甚至给你伪造贫困证明、疾病诊断书,到时候银行发现材料造假,直接取消你的协商方案,你还要自己承担相应的法律责任。
要是已经到了强制执行阶段,你发现执行划扣的金额里有不符合规定的违约金,可以拿着判决书和账单明细找执行法官提执行异议,这是有明确法律依据的。
最后说句实在的
信用卡逾期违约金不是什么洪水猛兽,本质就是你违反了和银行的合约约定,需要支付的一笔违约补偿。别总想着钻空子让银行全免,也别被银行算的糊涂账蒙了。
你手里有公开的领用合约,有每一笔扣费的账单,算清楚数,该承担的部分好好还,不该你承担的,哪怕闹到法院也不用怕。
每个人的负债情况都不一样,要是涉及的逾期金额超过5万,或者已经收到正式的法院传票,别自己硬扛着琢磨,找个本地的执业律师看一眼材料,花不了几百块,比你瞎刷半个月网上的“退违约金攻略”有用得多。