2026-10-19 03:47:03 分类:未分类
上周刚结的一个案子。
当事人是开水果店的大姐,2021年给发小的建材经营贷做担保,在银行面签时签了半页纸的字,连条款都没翻。今年发小欠了120万跑了,银行直接封了她的店,卡里8万多的进货钱全被划走。
她拍着法院传票哭,说我就签了个名,怎么就要我还几十万?
我没好意思说。
这就是连带责任保证。
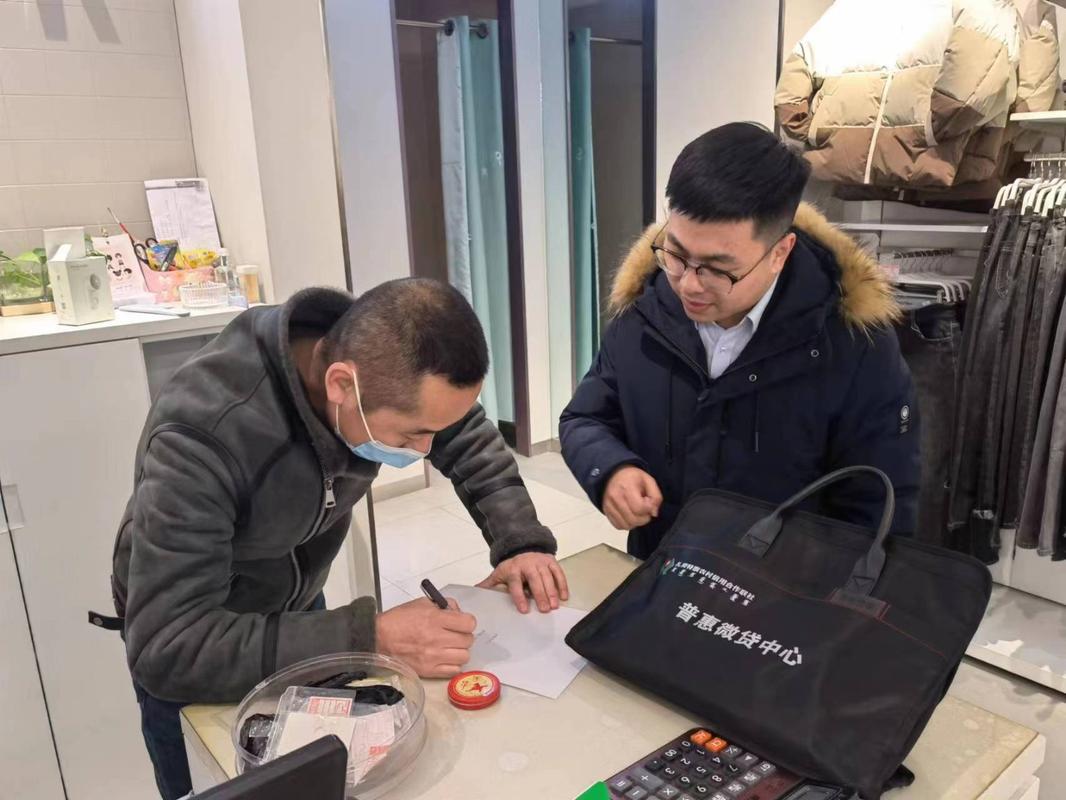 银行贷款担保签字现场实拍
你以为的“走个流程”,大概率是连带责任
很多人对保证方式的认知还停留在十年前的老黄历,觉得只要没写清楚,就是先找债务人要钱的一般保证。
错。
现在民法典确实改了规则,没约定或者约定不明的,按一般保证算。但你要是拿的是银行、小贷公司给的格式合同,翻到保证方式那栏,十有八九已经提前印好了连带责任保证,连改的地方都不给你留。
这种情况下,债权人根本不需要先去找债务人要钱,只要债务到期没还,随时可以直接起诉你,甚至不用等债务人真的还不上,只要过了约定的还款日,第一时间就能冻你的卡、封你的房。
别扯什么我不懂法。
字是你自己签的,法院不会因为你没看条款就认你冤。
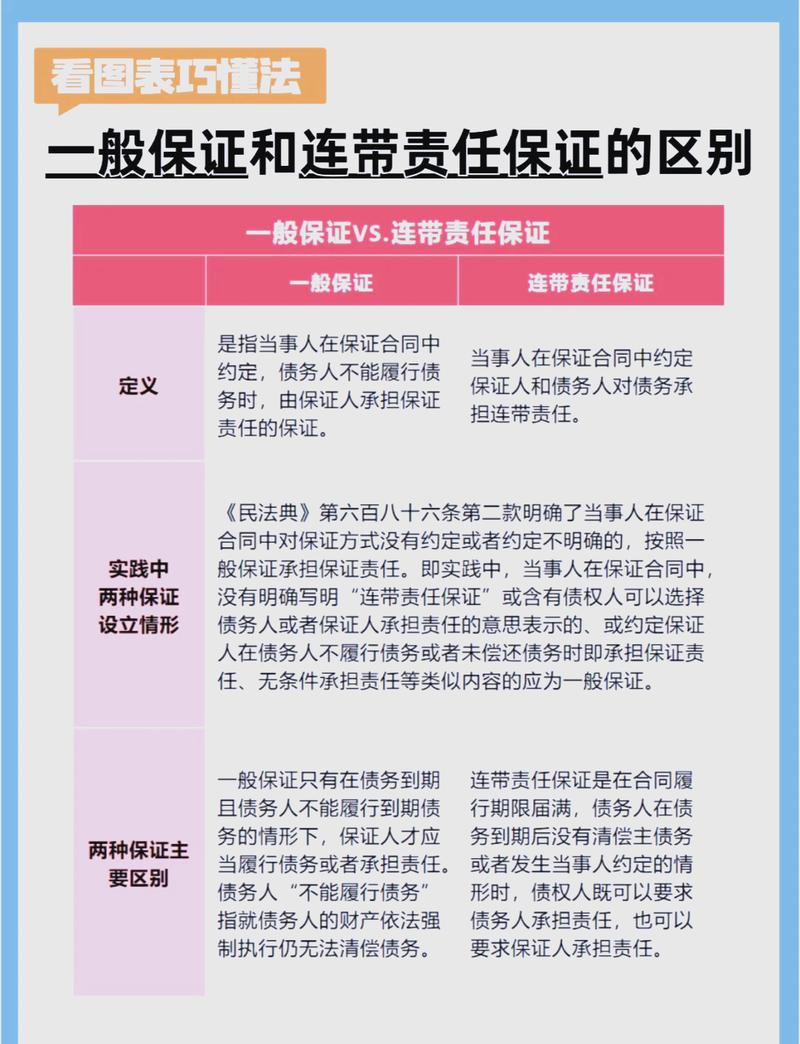 连带责任保证与一般保证责任对比示意图
担保期限不是“债务人还完钱为止”
另一个高频到离谱的坑,是很多人以为只要债务人一天没还清钱,自己就得一辈子担责。
想多了。
连带责任保证的保证期间,要是合同没专门约定,就是主债务到期后的6个月。
什么意思?比如主债务2023年1月1日到期,债权人要是到2023年7月1日之前,都没正式找你要过钱,那你直接免责,半毛钱都不用还。
去年有个当事人就是靠这个条款脱的责。他给朋友借的20万做担保,合同没写保证期间,主债务2022年10月到期,债权人直到2023年8月才找他要,他直接拉黑了对方。最后法院判他不用担责,因为过了6个月的保证期间,债权人没在法定时间内主张权利。
但这里要敲个警钟:要是催收的人找你,说“你先帮着还个几千块,剩下的我们慢慢找债务人要”,你要是真转了账,或者哪怕只是在催收单上签了字,等于你主动认可了担保责任,之前的保证期间直接作废,之后债权人可以随时起诉你,连你每个月的工资卡都能给你冻了。
多人一起担保,不是平摊债务
还有人觉得,我和三四个朋友一起给债务人担保,最后出事了大家各扛四分之一,风险摊开了就没多大事。
太天真。
连带责任保证的核心,就是债权人有权随便挑一个担保人,要全部的钱。
比如债务人欠100万,四个担保人,债权人可以直接找你一个人要100万,你要是名下有房有车,法院直接执行你的,至于你之后要找另外三个担保人追偿那是你的事,和债权人没关系。
去年有个当事人,和两个同事一起给公司老板做经营贷担保,最后老板欠了320万跑了,另外两个同事都是外地的,名下没房没车连存款都没有,最后320万全让他一个人还,刚买的婚房都被执行走了。
他说当初老板拍着胸脯说大家一起担保风险共担。
共担个屁。
真踩坑了别躺平,这几步能止损
要是你真的已经签了字,甚至已经收到法院传票了,别直接破罐子破摔说“反正我还不起爱咋咋地”,还有操作空间。
第一步,先翻担保合同,看保证期间过了没。要是过了,直接在开庭的时候提免责抗辩,不用找别的证据,光这一条就能赢。
第二步,要是保证期间没过,先找债务人的财产线索。比如债务人有没有房、有没有车、有没有别人欠他的到期债权,把这些线索全部提交给法院和债权人,要求先执行债务人的财产,别上来就动你的房子存款。
第三步,要是你已经被迫还了钱,一定要在3年内起诉债务人追偿,别抹不开情面。拿到法院的生效判决,你才能一直盯着他的财产执行,不然过了诉讼时效,你真的就只能自己认栽。
要是当初签担保的时候,债务人骗你说“就是走个流程,根本不用你还”,你手里有聊天记录、录音这些证据,直接起诉要求撤销担保合同,只要证据够,大概率能赢。
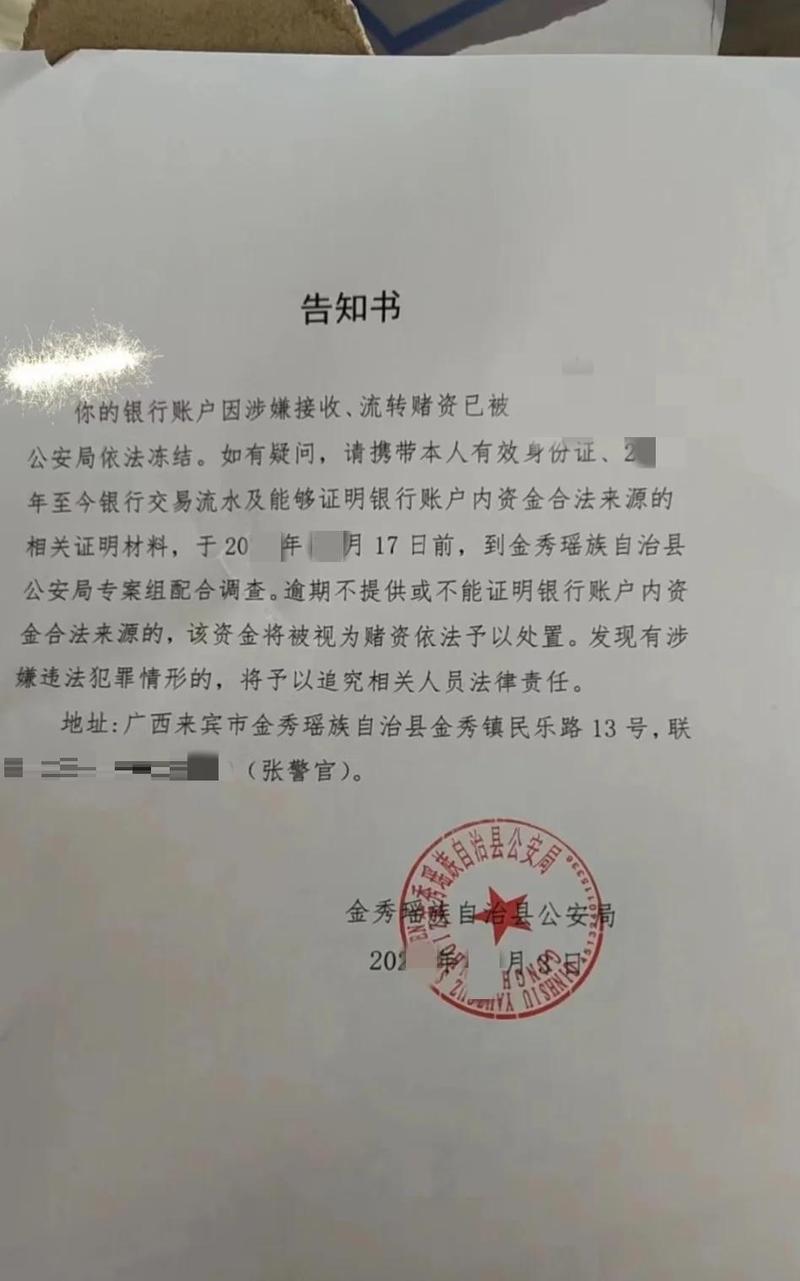 法院执行冻结银行账户通知实拍
上周那个水果店大姐,最后和银行谈了和解,分5年还,每个月要还8200块。她的店本来每个月净赚也就1万出头,等于大半收入都给别人填了坑。
她临走的时候说,早知道这样,当初说什么也不签那个字。
是啊。
人情是人情。
债是债。
别混为一谈。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:银行面签落笔前:连带责任保证不是你以为的人情背书
文章链接:https://guangzhoulihunlvshi.net/list_5/8231.html