上周刚结的案子。
做建材生意的当事人揣着皱巴巴的借条从法院出来,站在台阶上骂了三分钟。
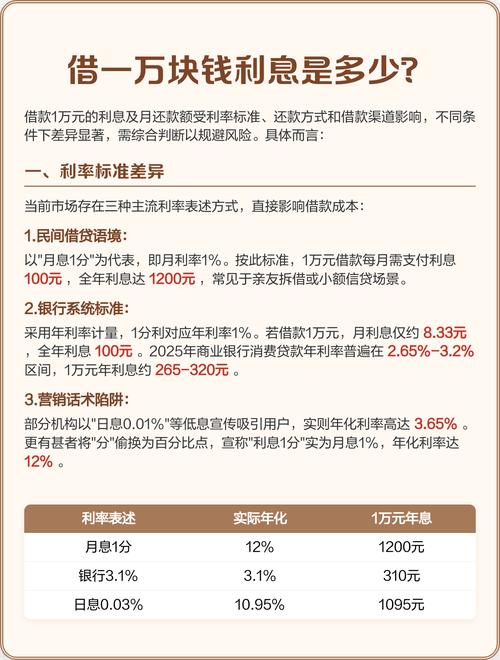
2019年他给合作了五年的朋友转了20万,借条上明明白白写了月息2分,按当时的算法一年利息4万8,滚到今年连本带息要还40多万,结果法院最后只判了不到27万。
他说之前刷短视频,所有博主都讲民间借贷利率上限是24%,白纸黑字写的利息怎么到他这就不算数?
说白了,他记的那个规则,早就换了。
先搞懂:现在的民间借贷利率上限到底是啥
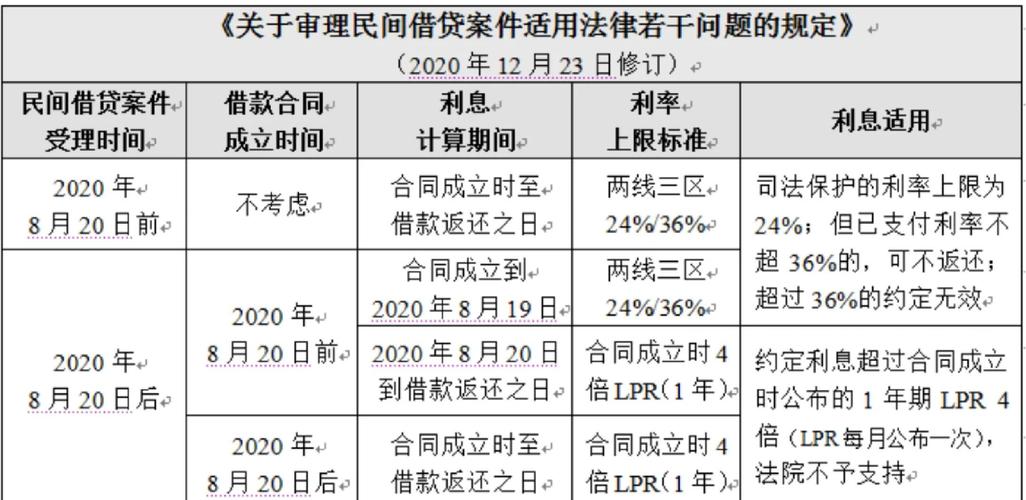
2020年8月20日是个绝对的时间分界点。
2020年8月20日之后成立的借款合同,利率上限是合同成立时全国银行间同业拆借中心公布的一年期LPR的4倍,不再是之前的24%绝对红线。举个例子,2024年3月成立的借款合同,当时的一年期LPR是3.45%,算下来利率上限就是13.8%,要是你约定的月息2分,也就是年息24%,超过的部分法院根本不会支持。
2020年8月19号之前已经付了的利息,按旧的两线三区规则走:超过36%的部分可以起诉要回来,24%到36%之间的部分,已经付了的要不回来,没付的不用给。
核心避坑清单:3个最容易踩的利率暗坑
第一个坑:拿砍头息当本金算。
比如你借10万,出借人先扣了1万的“首月利息”“服务费”,实际你只收到9万,借条上却写着本金10万。最后法院只会按你实际到账的9万算本金,连带着利率上限的计算基数也按9万走,多写的那1万,不算数。所有预扣的费用,直接从本金里扣,不算在计息基数里。
第二个坑:把各类杂费排除在利率之外。
很多出借人会在借条里单独列出来,利息按年12%算,另外收3%的“服务费”“咨询费”“违约金”,加起来年息15%,以为只要利息部分不超LPR4倍就行。想都别想。所有和这笔借款直接相关的费用,不管叫什么名字,全部加总之后不能超过LPR4倍,超过的部分一律不支持。上个月有个当事人,借条上写的利息刚好卡着LPR4倍,另外每个月还要收500块的“催收费”,最后法院直接把这500块算进了利息总额,超出的部分直接抵扣了本金。
第三个坑:跨期借款的利息分段算。
如果你的借款合同是2020年8月20号之前签的,那不是全段都按旧的24%算,也不是全段按新的LPR4倍算。2020年8月19号之前的利息,可以按旧的24%上限算,2020年8月20号之后的利息,必须按当时的LPR4倍算。之前那个骂街的建材老板,就是全段都按24%算利息,才会被法院砍了三分之一,要是他分段算,至少能多要回来几万块。
踩坑之后的紧急止损操作

如果你是出借人,起诉的时候把利息算高了,别硬撑着等法院主动调整。开庭的时候直接把诉讼请求里的利息金额降下来,不然多交的诉讼费退不回来,还得承担对方的部分律师费。
如果你是借款人,已经按超过上限的标准付了利息,别直接破罐子破摔不还钱。把所有的转账记录、聊天记录全部拉出来,一笔一笔算清楚,已经付的钱里超过利率上限的部分,可以要求直接抵扣后续的本金,要是已经把钱还完了,还能起诉要回来。
别听人说什么“欠账的是大爷”,你真多还了钱,有完整的转账记录就能要,别嫌麻烦。上周那个建材老板,要是起诉前找个律师算清楚,至少能省三千多的诉讼费,还不用站在法院门口吹着风骂街。
签借条之前多花十分钟算清楚利率,比之后跑三趟法院有用。
别拿短视频里的通用规则套自己的案子,每个案子的借款时间、转账记录、约定内容都不一样。
真拿不准的,把借条和转账记录拉出来,找个办过民事案子的律师看一眼,花不了多少钱。