上周接了个粉丝的咨询,说自己急用钱借了某网贷1万,到账当天直接被扣了2千“贷前服务费”,合同上明明白白写着借款本金1万,连利息都是按1万算的。
咱就是说,是不是刷到这篇的你,或者你身边的人,都碰到过这种坑?
讲真,别觉得这是行业潜规则只能认。
你品品,你连那2千的影子都没摸着,凭啥要给人付利息?
砍头息不受法律保护,这事儿法官门儿清。
先拆穿平台藏在合同里的3个鬼把戏
第一个套路,把砍头息包装成各种“名目的费”。
什么服务费、担保费、会员费、征信查询费,听着都挺正规对吧?
说白了就是提前从本金里扣走的利息,换个名字而已。
坑在哪?很多人签合同的时候只盯着年利率那栏算,觉得没超过24%就稳了,根本没注意到放款时直接扣的那笔钱,最后算下来实际年利率能飙到36%以上。
第二个套路,让你“走流程”转回去。
有些平台更鸡贼,不直接从到账里扣,先给你打全额1万,然后客服私聊让你当场转2千到某个私人账户或者第三方公司账户,说是“验证还款能力”“走财务流程”。
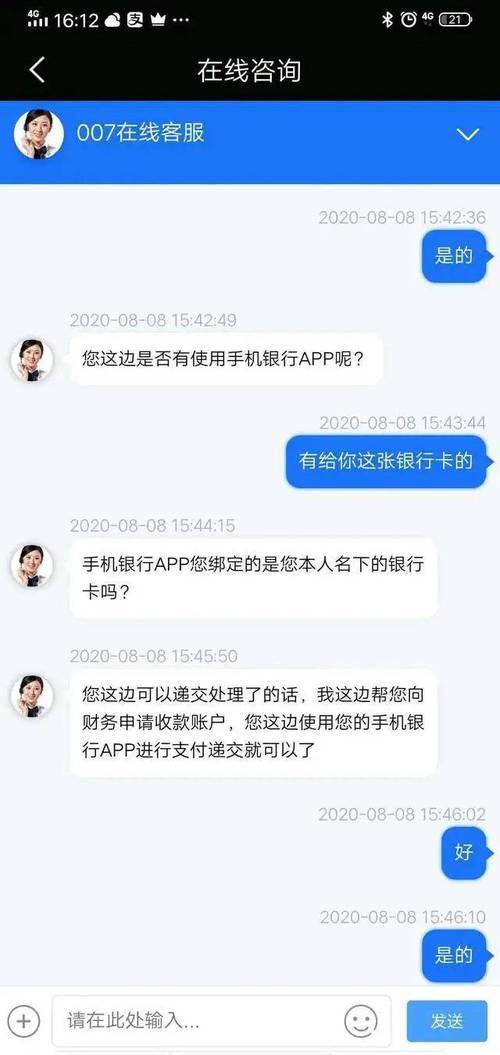
坑在哪?等你真转了,没有任何书面说明这是预扣的费用,到时候对方反咬一口,说这是你自愿付的服务费,跟本金没关系,你连反驳的证据都找不到。
好,下一个。
第三个套路,合同里玩文字游戏。
比如合同写着“借款本金1万,服务费2千,放款时一次性扣除”,很多人觉得白纸黑字签了字就得认。
拉倒吧。
法律上根本不认这种预先扣除的费用,你实际拿到手多少,才算多少本金。
你能用来反击的武器,根本没你想的那么复杂
先说最核心的一条:实际到账金额才是法律认可的借款本金(就是你真摸到手里的钱,才算数,合同上写的虚数不算)。
啥意思?你借1万,到账8千,法律上你就只欠8千的本金,连利息都得按8千算。之前多给的利息,要么抵扣后面的本金,要么得退给你。当然,各地口径可能不一样,以当地法院判决为准。
然后是诉讼时效(就是过期不候,别指望法律给你续杯)。
一般是3年,从你最后一次还款,或者平台最后一次催你还款的那天开始算。
别等过了时效才想起来找说法,到时候法官想帮你都帮不了。
还有投诉渠道,别跟平台客服扯破嗓子吵架,没用。
先找平台协商,协商不成直接找银保监会(就是管持牌贷款机构的爹,投诉电话一打,比你跟客服扯三天都管用),或者中国互联网金融协会的线上投诉通道。
要是金额大,协商和投诉都没用,直接去法院起诉就行,不用硬撑着自己扛,证据摆清楚,事实清楚的案子,法官一眼就能看明白。
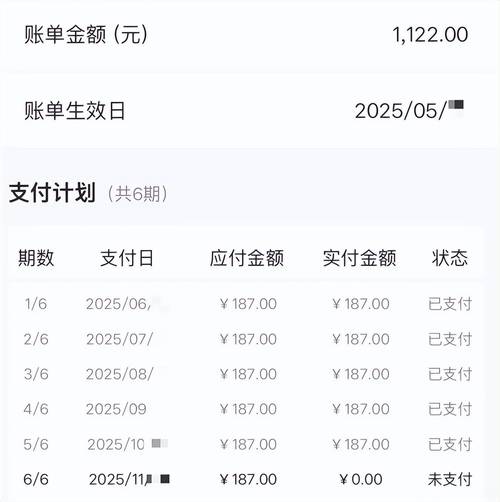
这还没完。
要是平台已经把你起诉了,你直接拿流水当证据,说本金不对,要求按实际到账金额重新算,法院基本都会支持。
别害怕当被告,很多网贷平台自己理亏,你一拿流水出来,他们自己就会撤诉求和解。
今天就能上手的操作,别等逾期爆通讯录了才急
重点来了。
别跟我说“我现在没钱还,等有钱了再处理”,等你利滚利滚到十几万,再想掰扯都晚了。
先干嘛?
今天就去银行打一份盖章的流水,把所有跟这个借款相关的进账、出账都标出来:平台给你打了多少钱,你转出去多少,每个月还了多少利息,一笔一笔算清楚,列个表。
再干嘛?
跟平台沟通的时候,别扯“我当时急用钱没办法”“我没看清合同”,这些理由半毛钱用没有。
直接甩流水,说原话:“我实际到账X元,根据法律规定,借款本金按X元计算,之前多还的利息请抵扣后续本金,或者3个工作日内退给我。”
别跟客服扯废话,说不通直接找他们的投诉专员,再不通就直接提交银保监会投诉。
别干嘛?
第一,别随便签任何“自愿支付服务费”的确认书,哪怕平台说签了就给你降利息也别签。
第二,别给任何私人账户转钱,哪怕对方说“转了就给你销账”,转完你就找不到人了。
第三,别拿“我没看合同”当理由,法院不管你看没看,只看你实际拿到了多少钱。
哦对,还要给你算个账:要是你多还的钱不到1千,那你就算算时间成本,要是投诉半个月能要回来就搞,要是要折腾一两个月,不如直接跟平台协商把剩下的本金按实际到账的数还了,省得麻烦。要是多还了大几千甚至几万,那必须较真,哪怕花点时间跑法院都值。
最后说句扎心的。
很多人被砍头息坑了,觉得是自己倒霉,吃个哑巴亏就过去了。
结果呢?
利滚利滚到最后欠了一屁股债,征信花了,连房租都交不起,才想起找律师。
真要命就花钱问律师,比瞎折腾划算。
别总觉得法律是帮有钱人的,你把流水打印出来,把证据摆得明明白白,法官一眼就知道谁在耍流氓。
砍头息这玩意儿,你越怂,平台越敢坑你。