2026-10-15 20:55:59 分类:未分类
上周刚结的一个案子,当事人借了20万,借条上写的月息2分,最后法院只认了一半。他当庭拍桌子说当初签的时候没人告诉他规则改了。
别拿2020年之前的老黄历套现在的规矩。很多人签借条之前连利率上限的基本概念都没搞懂,等真闹到法院了才知道自己写的条子半张废纸都不如。
核心避坑清单
首先把最基础的规则说死:2020年8月20日之后新发生的民间借贷,利率上限是全国银行间同业拆借中心公布的一年期LPR的4倍,和五年期LPR半毛钱关系没有,别被人拿五年期的数算来算去忽悠。按2024年下半年的公开数据算,一年期LPR是3.45%,4倍就是年化13.8%,超过这个数的部分,不管你写在借条的哪个位置,法院都不认。
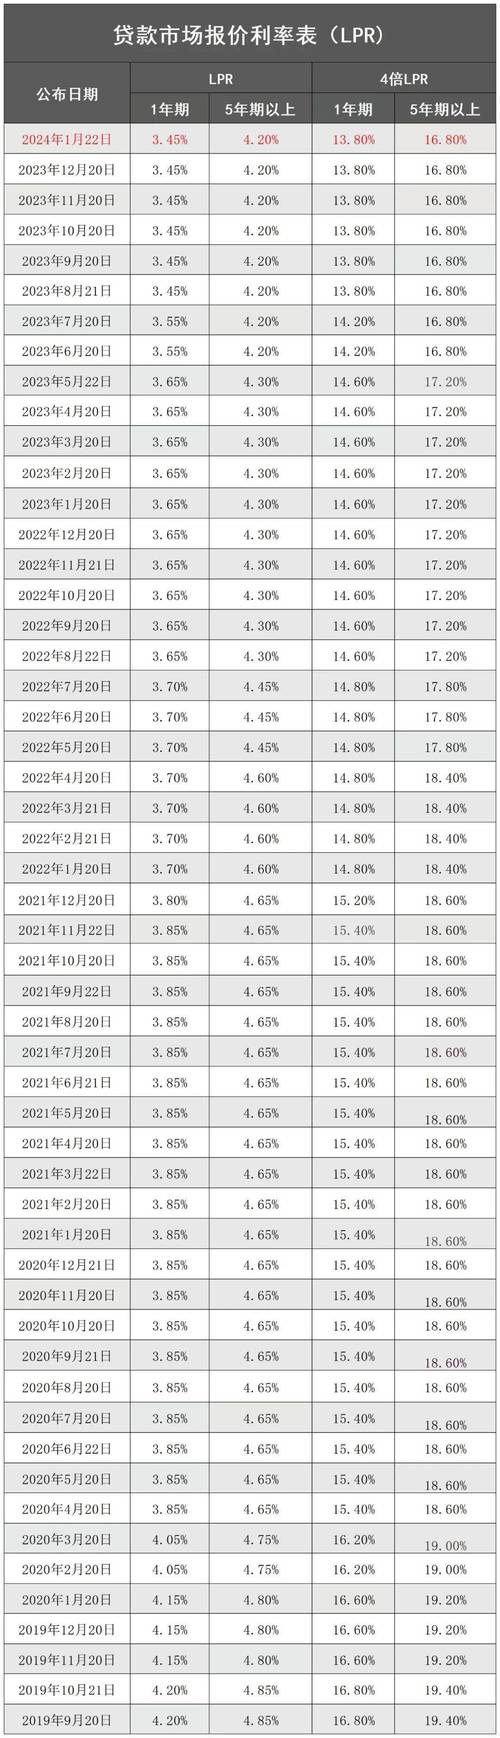 民间借贷一年期LPR4倍利率计算对照表
第一个坑,别以为只有写在“利息”栏的钱才算利率。砍头息、服务费、咨询费、违约金、逾期罚息,甚至有些借条里写的“借款人违约要承担出借方的律师费、差旅费”,所有这些加起来的综合成本,只要超过4倍LPR,多出来的全不算数。上个月有个当事人,借15万,借条写的年化13%,刚好卡着线,但是签完字当天就转了9000块的“服务费”给出借方,实际到手14.1万,算下来实际年化快21%,远超上限,最后开庭的时候我们直接把这部分费用算进综合利率,把多收的8000多全折抵了本金。
第二个坑,别拿老黄历当新标准。2020年8月20日之前,法院确实保护年化24%以内的利息,超过36%的部分就算给了也能要回来,也就是大家常听的“两线三区”。但这个规矩早就废了。现在新受理的案子,只要借款行为发生在2020年8月20日之后,全按4倍LPR算。那些放贷的人跟你说“月息2分合法”,你直接让他去找法官说去。
第三个坑,就算你自愿签了超利率的借条,也不代表条子有效。很多人觉得“我自己愿意给高利息,凭什么法律管”,还真管。超过上限的部分,就算你签字按了手印,只要对方起诉要这部分钱,法院直接驳回。更绝的是,如果你已经把超过上限的利息给了,这部分钱可以直接折抵未还的本金,不是说你自愿给了就打水漂。
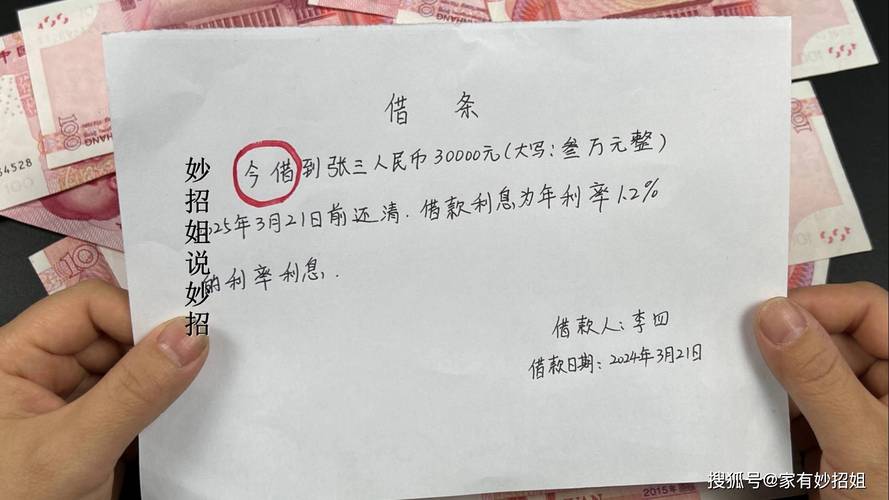 砍头息实际到账与借条金额对比示意图
真踩坑了的紧急止损操作
别等收到法院传票了才临时抱佛脚。
如果你是出借人,发现自己写的利率超了,赶紧找借款人补签个新的还款协议,把所有杂七杂八的费用全砍掉,把综合利率压到4倍LPR以内,别等对方反诉了才改。
如果你是借款人,已经给了超标的利息,别傻乎乎的觉得“自己签的字认栽”,直接拿着转账记录、聊天记录算清楚实际给了多少,多给的部分直接从后面要还的本金里扣,对方不同意的话直接在法庭上提,法官会算。
还有个很多人不知道的细节:如果对方是职业放贷的,没拿到金融牌照,一年之内向不特定的人放钱超过10次,那整个借条都是无效的,别说超利率的部分,就算本金之外的合法利息你都不用给,只需要还本金就行。去年我们代理的一个案子,对方是专门做民间借贷的团伙,一年放了27笔,最后法院直接认定借款合同无效,当事人只还了本金,一分钱利息都没给。
别觉得这是钻空子。法律本来就是这么定的,职业放贷的人赚的就是信息差的钱,你懂规则,他就赚不到你的黑心钱。
这些情况别乱套普通规则
 这些情况别乱套普通规则
4倍LPR的利率上限,只管普通的民间借贷。如果你借的是持牌金融机构的钱,比如银行、正规消费金融公司,那这个上限管不着他们,他们的利率上限是按银保监会的专门规定来的,别混为一谈。
还有就是企业之间为了生产经营需要临时拆借的资金,也是按4倍LPR的规则算,别觉得企业之间借钱就不受约束。
签借条之前花十分钟算清楚综合成本,比真打官司的时候花几万块律师费强。
别等钱转出去了才想起来问利率合不合法。
晚了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:签借条前,民间借贷利率上限的3个隐形雷区
文章链接:https://guangzhoulihunlvshi.net/list_5/7711.html