我做诉讼快十年,民间借贷的案子占了小一半,什么奇葩情况都见过。上个月刚结完一个朋友转来的案子,当事人急着凑买房首付,嫌银行流程慢,找了个所谓“低息”拆借,最后算下来,借十万三年滚成二十一万,全是钻了他不懂规则的空子。
核心避坑清单
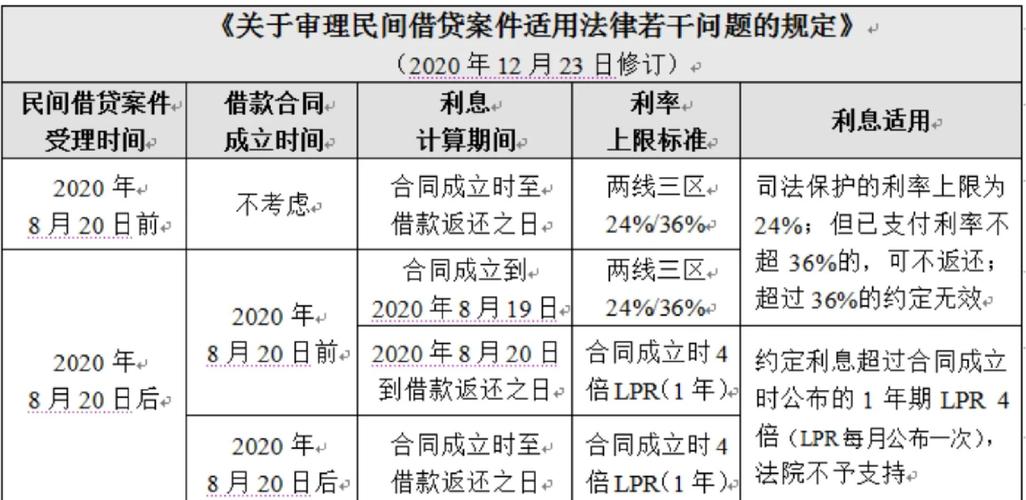
第一条,先搞懂法定上限到底怎么算。现行规则里,民间借贷法定利率上限就是「合同成立时一年期LPR的四倍」,不是起诉时的LPR,更不是放贷的随口说的数字。很多放贷的故意拿当下最新的LPR给你算,就为了多坑你几个点,别上当。
第二条,砍头息直接扣本金。你借十万,对方放款直接先砍两万当利息,实际只转了你八万,那法律上你的本金就是八万,所有利息都得按八万算。对方说“行规就是先付息”,没用,规矩大不过法律。
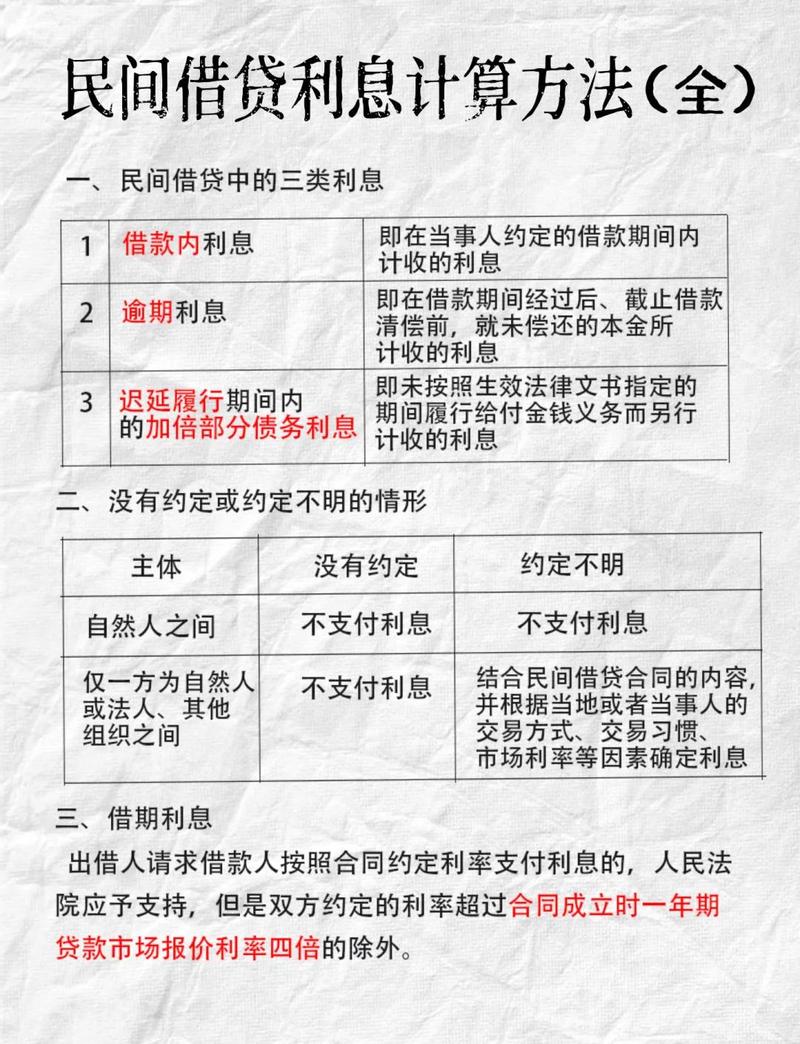
第三条,所有费用加起来不能超上限。别信什么“利息是利息,服务费是服务费”,不管对方想出多少花样,手续费、逾期违约金、提前还款罚息、中介费,全部加起来算总利率,超了上限就是无效,你一分都不用多给。
踩坑后的紧急止损
真发现自己踩了高息坑,别慌,按步骤来。
首先,立刻停付超出上限的部分。别被催收吓傻,对方说不还就爆通讯录、就起诉,你别怕,法律明确站你这边。超额支付的利息,从你支付之日起算,三年内都可以起诉要求出借人返还,这个是写进司法解释的权利,别白白放弃。
然后,立刻整理所有证据。借条、聊天记录、转账凭证,全部复制一份存云盘,别只存在微信里,对方删你好友你就啥都找不着。特别是对方收砍头息、收额外服务费的记录,一定要留好。
最后,如果对方起诉你,开庭一定要去,一定要当庭提利率超标的异议。你不说,法院不会主动帮你核减,这个点千万别忘了。
几个容易漏的细节
说实话,很多人搞不懂新旧规则的衔接,2020年改了利率规则之后,一堆人懵。其实你不用记那么多法条,记住一句话就行:只要是现在法院受理的案子,不管你什么时候签的借条,超出法定上限的部分,你都可以主张不付。
还有,不少人以为,自己从网贷套出来、从信用卡刷出来的钱,借给别人就可以随便定利率,不对,只要是民间借贷,一样受利率上限约束,超了的部分同样不保护。
不过话说回来,我见过太多案子,都是碍于面子不写清楚利率,最后亲戚朋友反目,本金都要不回来。你签借条的时候,就把利率说死,把总费用算清楚,别不好意思,真伤感情,也比你最后背负一身烂债强。对吧?
真碰到硬茬,对方死咬着要你还高息,别稀里糊涂签调解协议,把不该还的钱都认了,找专业人问一句,花不了几个咨询费,签了字再想翻,难上加难。
法律给你划好的红线,你自己得先记牢,别给别有用心的人钻空子的机会。