2026-10-07 04:05:50 分类:未分类
上周刚结完一个当事人的咨询。三十出头,创业亏了,欠八万信用卡本金,逾期十个月,违约金加利息滚出来快四万。他说当初就是赶项目忘了还款日,晚了十二天,谁想到拆东墙补西墙,最后变成这个样子。
核心雷区清单
很多人觉得,违约金不就是罚几十块钱的事,至于吗?真至于。我见过太多小逾期滚成大负债的,全是踩了违约金的坑。
差一分没还够最低还款额,照样触发违约金。
大部分银行的规则是,只要你当期没还够最低还款额,不管差多少,直接收违约金。比例一般是未还部分的5%,看起来不多——你差100块收5块,可要是你最低还款额差一万,那就是五百,一个月五百,一年就是六千。更坑的是,收完的违约金,会计入下一期的最低还款额。你下个月要是还没还够,再收一次。利滚利的口子,就是这么开的。
违约金收完,还要收你全额罚息,两头收钱。
很多人以为,现在改了违约金取代滞纳金,就不会乱收费了。根本不是。违约金是违约金,罚息是罚息,两码事。你逾期了,先收一笔违约金,然后整个账单从消费入账那天开始算利息,每天万分之五,不是只算你未还的部分,是全额算。一万块一天五块,一个月一百五,加上违约金五十,平白无故多出来二百,你说坑不坑。
你还的钱,先扣违约金罚息,最后才碰本金。
很多人逾期之后,攒一点钱就往里还,想着慢慢把本金还完。没想到你还的钱,全被银行先扣了违约金和利息,本金一分没少。就那么一直耗着,耗到利息违约金比本金还多,才反应过来不对。
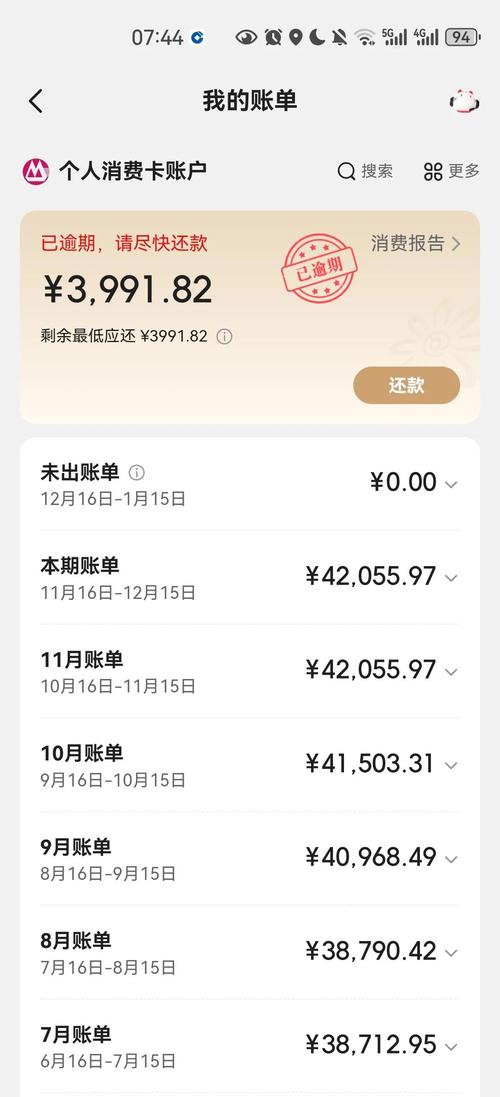 信用卡逾期账单违约金明细截图
踩坑后的紧急止损操作
真逾期了,别躺平。也别直接销卡跑路。按步骤来,能止损就止损,能少亏就少亏。
第一步,直接转人工客服,开口就要违约金减免。
只要你不是连续逾期好几次,或者恶意拖欠,只要是第一次,或者是因为失业、生病、家里面出事忘的,百分之七十都能给你免掉。别觉得不好意思开口,银行本来收违约金就是补损失,你主动还钱,他没必要卡着你那点违约金不放。我上个月有个当事人,差了三千块,违约金收了一百五,打个电话就免了,五分钟的事。
第二步,打一份完整账单,逐笔核对费用。
按照规定,违约金本身不能再计收复利。也就是不能把违约金算进本金里面再收你利息和违约金。很多银行暗地就这么干,你不找他就默认收。你自己对一遍,只要发现重复收,或者利滚利,直接提出来,要求退钱。不退就找银保监会投诉,一投一个准。
第三步,短时间还不上,马上申请个性化分期。
别等着他一直滚,直接跟银行谈个性化分期,把现有本金分期,停掉违约金和利息。最多分六十期,每个月慢慢还,总比看着额度越来越高强。
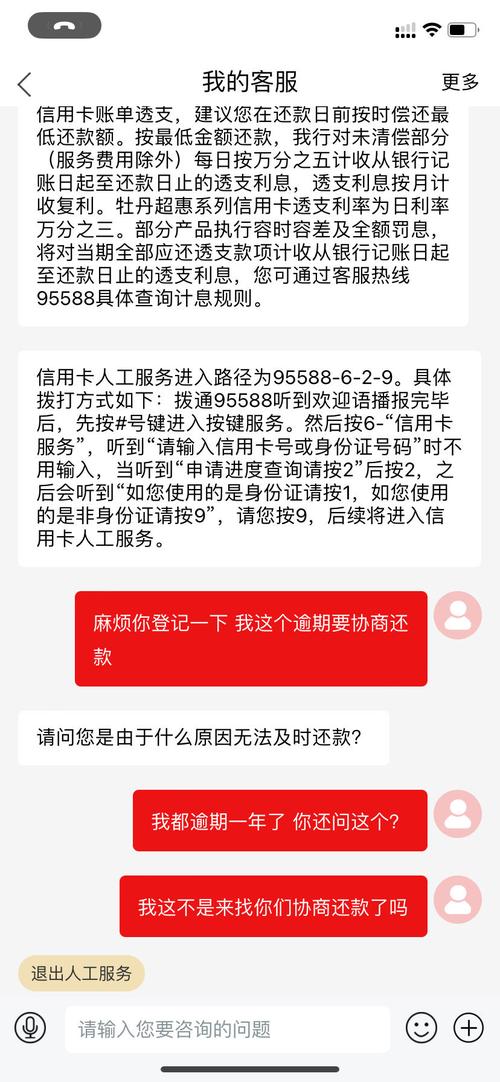 信用卡逾期违约金协商沟通录音界面
没逾期也得提前自查
 没逾期也得提前自查
别觉得逾期离你远,谁都有个手头紧或者忘事的时候。现在翻出你的信用卡领用协议,找一下违约金条款,看看触发规则是什么,记一下你发卡行的宽限期是几天,是1天还是3天还是更长。别一不小心,晚了一天就踩坑。
说实话,银行不会主动把这些坑说给你听。办卡的时候让你点个同意,一万多字的协议,谁会逐字看?你多花十分钟翻一下,就能躲开几千甚至几万的损失,太值了。
逾期本身不是末日,信用卡逾期违约金才是拖垮很多人的那个雪球。你越早动手,损失越少。别等着雪球滚到挡在你面前,才想起要挖排水沟,晚了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:逾期入账前:信用卡逾期违约金你不知道的暗规则
文章链接:https://guangzhoulihunlvshi.net/list_5/6812.html