2026-10-03 17:06:59 分类:未分类
去年三月,我在小区门口摆法律咨询摊,开蔬果店的张姐拽着我袖子哭。她翻出手机里几十人的投资群,说凑了两百八十万开分店,给两分月息。现在资金断了,刚从派出所出来,说自己涉嫌非法集资。她反复问,我就是跟大家借点钱周转,怎么就犯罪了?
法律红线到底划在这里
《中华人民共和国刑法》第一百七十六条:非法吸收公众存款或者变相吸收公众存款,扰乱金融秩序的,处三年以下有期徒刑或者拘役,并处或者单处罚金;数额巨大或者有其他严重情节的,处三年以上十年以下有期徒刑,并处罚金。
说穿了,这条法律就是给民间借贷和非法集资画了一条清清楚楚的线。你向特定的几个熟人借钱周转,哪怕利息高点只要不超法定四倍LPR上限,那就是民间借贷,顶多算民事纠纷,不会坐牢。但你只要符合「向不特定的陌生人伸手」,只要总金额超过二十万以上,不管你是不是真的拿来做生意,都算非法集资里的非法吸收公众存款,都是实打实的刑事犯罪。
 中华人民共和国刑法非法吸收公众存款罪条款截图
为啥卡得这么严是有原因的
说实话,很多人到被抓了都想不通,我又没骗钱,就是周转不开还不上而已,不过就是给大家一点好处,怎么就犯罪了呢?
你先别急着杠,听我把话说完。
两者的区别核心,根本不是你最后还不还得上,也不是你一开始是不是想骗钱,区别是你没拿牌照就碰了公共金融秩序的底线。你想想,正规银行吸收存款要拿国家发的牌照对不对?你没牌照就随便到处拉人存钱给利息,这不就是把一堆普通人的身家绑在你的个人生意上,一旦出事多少家庭半辈子的积蓄直接归零,太容易出大事了。
给你打个最直白的比方,这就像你家办喜酒,你请亲戚朋友过来吃,凑个份子热闹,那绝对没问题。你要是贴个告示在街上,说只要给我随份子,年底给你分两成利,那你这不是借着办酒圈钱是什么?那肯定要管你啊。
普通人攒点钱不容易,一辈子的积蓄说没就没,那就是不可逆的损失。
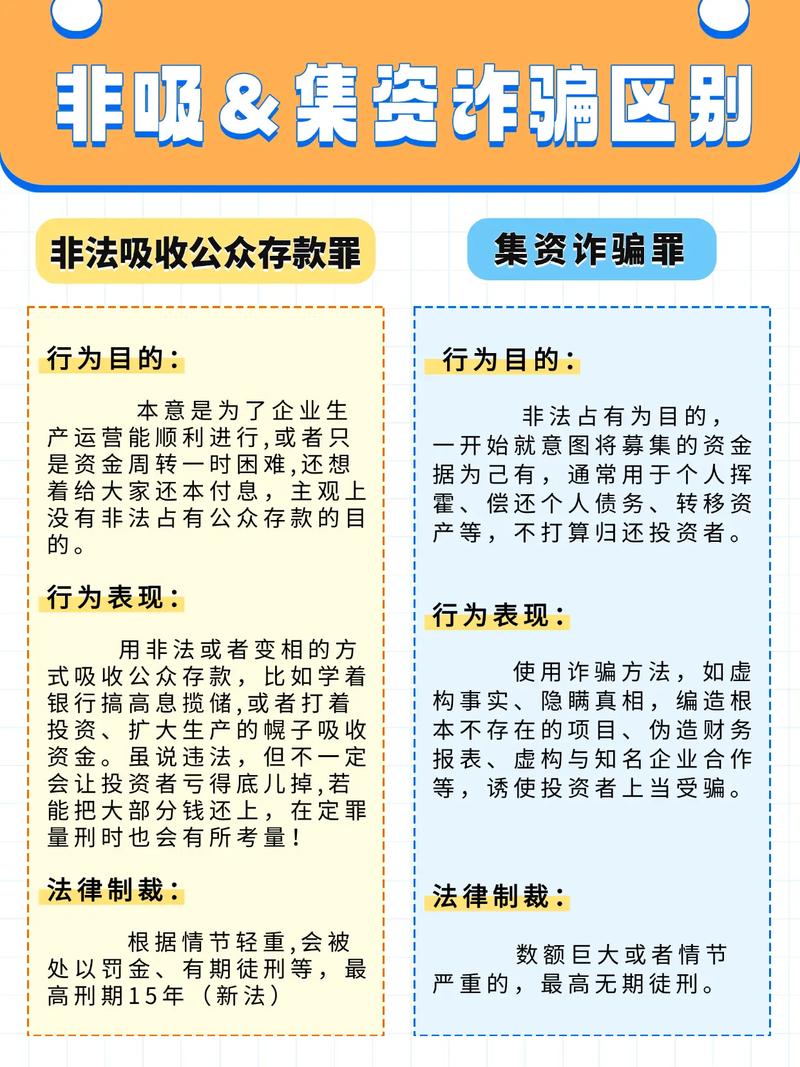 民间借贷与非法集资区别四要素对比表
普通人怎么避开这个坑
 普通人怎么避开这个坑
第一件事,凑钱之前先算清楚人头和金额。个人借钱周转,别超过三十个不同的出借人,总金额别超过二十万,超出了这个数,哪怕都是熟人,也很容易被认定成非法集资。真的缺大钱开新店扩规模,找银行贷款,找正规的投资机构谈,别自己乱发朋友圈拉人投钱。
第二件事,绝对别对外说「保本保息」「固定高收益」这种话,这是非法集资最核心的认定标准。民间借贷本来就是你情我愿的事,赚了赔了都该认,你拍胸脯保证稳赚不亏,那不就是吸存的特征吗?
第三件事,分清楚无意沾线和明知故犯的处理方法。如果你是不小心沾了边,比如本来只找几个亲戚借钱,结果亲戚又拉了一堆他的朋友过来投钱,你赶紧把多收的钱退回去,主动跟监管说明情况,一般都不会按犯罪处理。但如果你明明知道不对还故意到处拉人,那谁也救不了你。要是你碰到别人到处拉人吸存,直接打110或者找当地金融监管局举报就行,别抱着贪便宜的心态往里跳。
守好借钱的边界,别碰红线,别贪高息,安稳过日子比啥都强。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:你以为是普通民间借贷 法律认定是非法集资——讲透民间借贷与非法集资区别
文章链接:https://guangzhoulihunlvshi.net/list_5/6447.html