2026-09-29 14:39:59 分类:未分类
上个月约我聊社保的网约车张师傅,今年47,跑了五年车,交了四年灵活就业社保。确诊肺癌,去走医保报销,窗口递完材料,半小时后回来一句话:不给报。原因?断缴了31天。差一天。就是差一天。刚好超过当地医保政策规定的3个月缓冲期。重新参保要等6个月等待期。他确诊就在等待期里。一分钱都报不了。
看不见的断缴陷阱:你以为续上了,其实已经脱保
很多灵活就业人员换工作间隙,都是自己交社保。大多走线上代扣,很少有人每个月特意查状态。你以为银行卡里有几千块,够扣,哪想到上个月刚扣了房贷,剩的钱刚好差三块二,代扣失败。你没收到提醒,就这么断了。
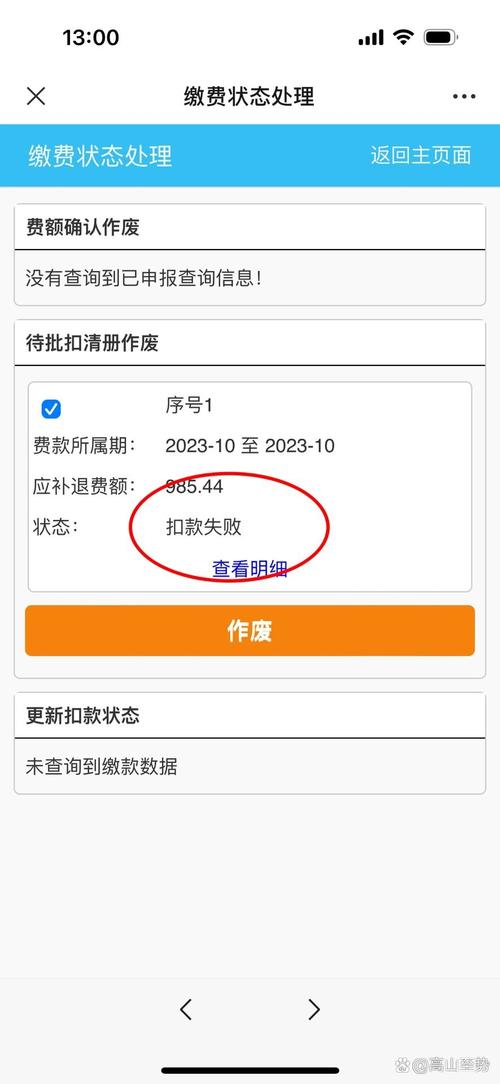 灵活就业社保缴费代扣失败提醒截图
大部分地区的规则是,职工医保断缴超过3个月,连续缴费年限直接清零,不光未来退休的累计年限受影响,重新参保后必须等待6个月才能享受报销待遇。这个规则写在当地社保局的官网角落里,你不翻几十页政策原文根本找不到。你去窗口问,工作人员只会跟你说“断缴影响待遇”,不会把差一天就触发惩罚的细节说透。
说实话,绝大多数灵活就业人员交社保,第一刚需就是医保。养老那点钱,几十年后能不能拿到还两说,先顾着眼前万一得大病能兜底。结果就差十几天,几十万的医疗费全要自己扛。
缴费档次的隐形亏损:交得多未必拿得多
社保中心的宣传材料永远写着“多缴多得,长缴长得”。这话没错,但偷换了一个前提:灵活就业人员全额承担缴费比例,没有单位分担。职工社保是单位交16%养老,个人交8%,灵活就业是全你自己出,总共20%,其中只有8%进你的个人账户,剩下12%直接划入统筹池,死了都不退。
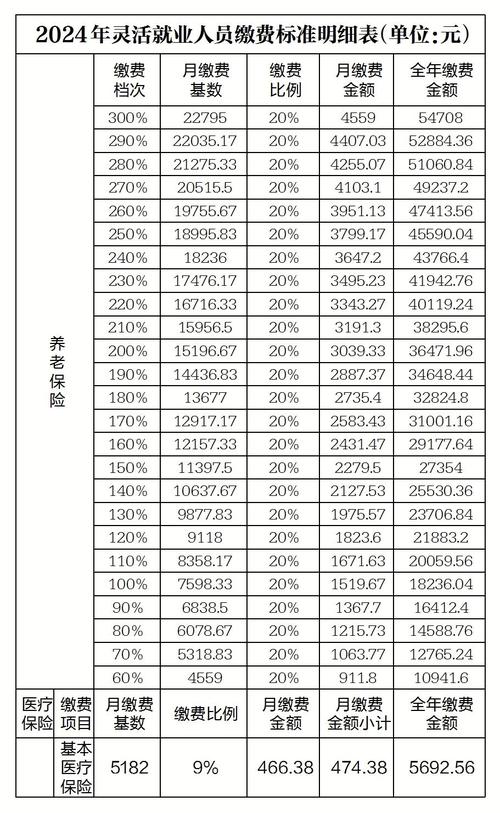 2024年灵活就业养老保险缴费划入比例表
画一条逻辑线给你算:假设当地上年度社平工资是6000块,交60%档次,每个月缴费是6000*60%*20%=720块,一年8640块,其中只有3456块进你的口袋,剩下5184块直接进统筹池。交300%档次呢?每个月缴费是6000*300%*20%=3600块,一年43200块,其中只有17280块进个人账户,剩下25920块进统筹。差了5倍的缴费,最后领养老金差多少?
基础养老金的计算公式是(社平工资+本人指数化月平均缴费工资)÷2×缴费年限×1%。按这个算,交300%的基础养老金是2倍社平×年限×1%,交60%是0.8倍社平×年限×1%,差只有2.5倍。你多交了5倍的钱,只多拿2.5倍的养老金。你品品。
如果没活到领养老金的年龄呢?不管你交了多少钱,统筹池里的钱一分都不退,只退个人账户里的那点。交越高档,亏得越多。
反向防身:把暗雷提前拆掉
 反向防身:把暗雷提前拆掉
我不做受害者叙事,没人逼你交社保,所有选择都是自己做的,你是自身利益的第一责任人。以下是我整理了上百个案例出来的防身方案,全是反常识的操作:
第一,优先保医保,舍养老都不能舍医保。现在绝大多数地区都允许灵活就业人员单独交职工医保,不用绑定养老。如果你收入不稳定,先把医保交了,养老哪怕交最低档,甚至断两年都没关系,养老是累计年限,断了不清零。
第二,永远交最低档养老,剩下的钱自己打理。不要信“多缴多得”的鬼话,按刚才的账算,最低档的收益率是最高的,多出来的钱放商业养老,甚至存大额存单,灵活度都比社保高,急用钱能取,身故能全给继承人,哪点不比扔去统筹池强?
第三,每个月查一次缴费状态。别信代扣会给你发提醒,运营商的垃圾短信拦截能把社保局的提醒拦得连亲妈都认不出来。每个月花10秒钟打开社保APP查一下,花不了你多少时间,能避免90%的断缴坑。
第四,不要随便补缴断缴的年限。很多人觉得断了不补亏,补缴不仅要收高额滞纳金,很多地方补缴的年限不算连续缴费年限,算清零重算,完全白扔钱。
不过话说回来,规则是死的,人是活的。你摸清楚规则哪里有坑,绕着走就行,别把所有身家都押进去。
灵活就业,说白了就是自己给自己打工,没人给你兜底,连社保都要自己掏全额钱。参保不是买个安心,是你跟规则玩一场信息差的游戏。你不提前摸清楚暗雷在哪里,踩进去了,哭都没地方哭。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:灵活就业人员参保:藏在规则里你看不见的暗雷
文章链接:https://guangzhoulihunlvshi.net/list_5/5990.html