2026-09-28 11:49:51 分类:未分类
我上周刚结完一个担保纠纷的案子。被告一开始进律所的时候腿都软,说自己一辈子积蓄都要搭进去,最后愣是干干净净脱保了。不是走了什么歪门邪道,就是卡准了法律给担保人留的时间窗口。很多人抹不开面子给亲戚朋友签了担保字,事后拍大腿后悔,却不知道只要抓对时机,根本不用替别人扛锅。
核心避坑:脱保的三个关键时间窗口
第一个窗口,就是主债务到期后的保证期间。不管是一般保证还是连带保证,只要过了保证期间债权人没按法律要求干活,直接脱保。
怎么算期间?先看合同怎么写,合同没写的,法律直接给六个月,从还款日到期那天起算。一般保证的,债权人必须在这六个月里起诉债务人或者申请仲裁,啥都不干,六个月一过,你直接免责。连带保证的更简单,债权人必须在六个月里主动找你主张权利,只找债务人不算,没找你,到期脱保。
说实话,我见过太多债权人,拖个一年半载才想起找担保人要钱,这个时候直接关门放狗,不用客气。
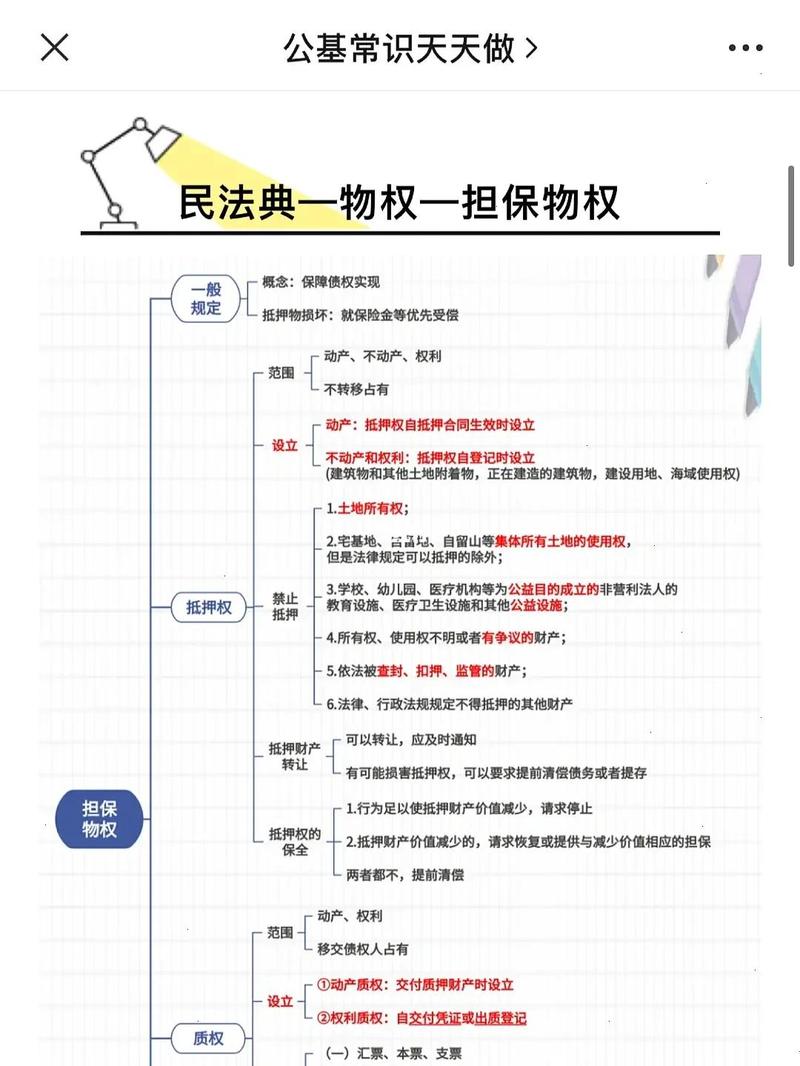 民法典担保制度保证期间计算示意图
第二个窗口,主合同变更的时候。债权人跟债务人偷偷改了还款时间,或者直接把债务转给别人了,只要你没签字同意,保证期间还是按原来的还款日算,该怎么脱保就怎么脱保。要是他们改合同加重了你的担保责任,加重那部分你本来就不用担,别傻乎乎全接下来。
第三个窗口,债务转移的时候。新债务人接了债,你没书面同意,直接对整个债务脱保,一分钱不用出。
踩坑后:错过第一窗口的紧急止损
不少人反应慢,等债权人找上门才想起算时间,这个时候别躺平,还有的救。
首先,算诉讼时效。就算你没抓住保证期间的窗口,债权人主张权利之后,还要算三年诉讼时效,三年内他没再找你,没起诉,时效一过,你照样可以提抗辩脱保。
然后,要是已经收到法院传票了,记住,别上来就说我愿意还钱,别随便签调解协议。第一时间先拉出来担保合同算时间:保证期间过了没有?债权人有没有在保证期间走对程序?
一般保证要起诉债务人,连带保证要有找过你的证据,缺一样,你直接当庭提脱保抗辩。法官不会主动给你查这个,你自己不说,等于白丢了免责的机会。我见过太多冤大头,自己放弃抗辩,最后房子被执行了才来找我,晚了。
不过话说回来,要是你已经稀里糊涂替债务人把钱还了,第一时间去起诉债务人追偿,从你还钱那天起算三年时效,别拖,拖过了钱就要不回来了,只能自己咽苦水。
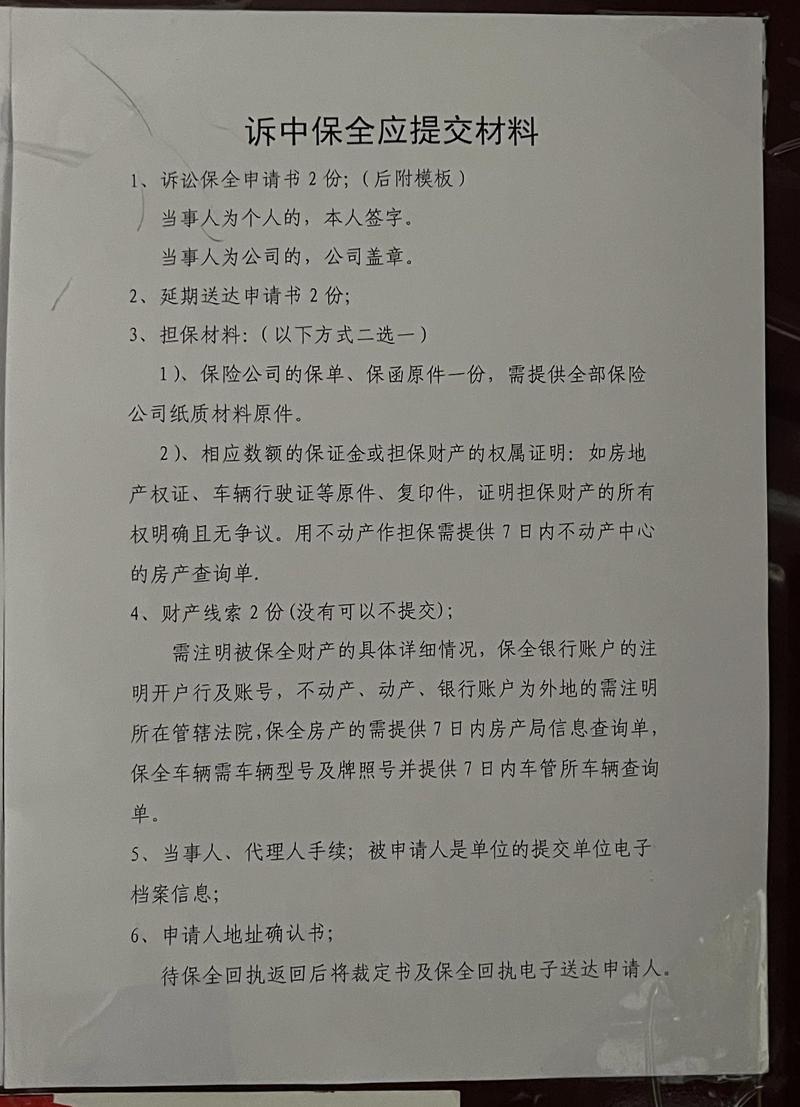 民事诉讼担保人脱保抗辩材料清单
签担保前:提前锁死脱保时机
 签担保前:提前锁死脱保时机
真要抹不开面子必须签字,别光签字,提前给自己留好退路。
第一,别主动写连带责任保证,就写一般保证,法律给一般保证人先诉抗辩权,得先把债务人的财产执行完了才轮得到你,风险小太多。
第二,一定要白纸黑字写死保证期间,就写“保证期间为主债务到期之日起六个月”,别傻乎乎写“保证到债务全部还清为止”,这种写法法律直接认定保证期间是两年,平白多给你延长了一年半的风险期,亏到姥姥家。
第三,签字的时候,只签你愿意担保的金额,超出的部分不认,别给整笔债务签字,能少担就少担。
担保那两个字,不是用来给朋友撑场面的。很多人签完字天天睡不着,就怕哪天债主找上门,其实法律从一开始就给担保人留了脱保的口子,核心就是卡时间。别碍于面子硬扛,也别出了事乱了阵脚,先拿笔算一遍时间,时间不对,直接硬刚,大部分时候都能全身而退。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:还款日到期前:担保人脱保时机的实操提醒
文章链接:https://guangzhoulihunlvshi.net/list_5/5855.html