上个月刚结完一个案子,95年的小伙子,穿个洗得发白的卫衣进来,坐下来第一句话就是“我真的不知道签个字要赔一百万”。
他帮发小担保买婚房,银行让签字,他扫都没扫就签了。发小赌球输了八十万,直接跑路,房贷断供。银行起诉,直接冻了他的工资卡,把他攒了三年准备自己买房的二十万首付全划走了。
女朋友家里知道之后,直接要求分手。婚期差点黄了。
真的惨。
这种案子,我一年能接小二十起。十有八九,都是签的时候没当回事,不知道保证人连带责任到底是什么意思,只觉得不就是签个名帮个忙吗?哪想到签完字,自己就成了债主眼里第一顺位的还款人。
三个高频踩坑点,一定要对上自查
第一个坑:只要你签了连带责任保证人,债主直接找你要钱,合法。
和一般保证不一样,连带保证你没有先诉抗辩权,你不能跟法官说“先找债务人要,他还不上我再还”。法院根本不支持这个说法。债主想告谁就告谁,想冻谁的卡就冻谁的卡。
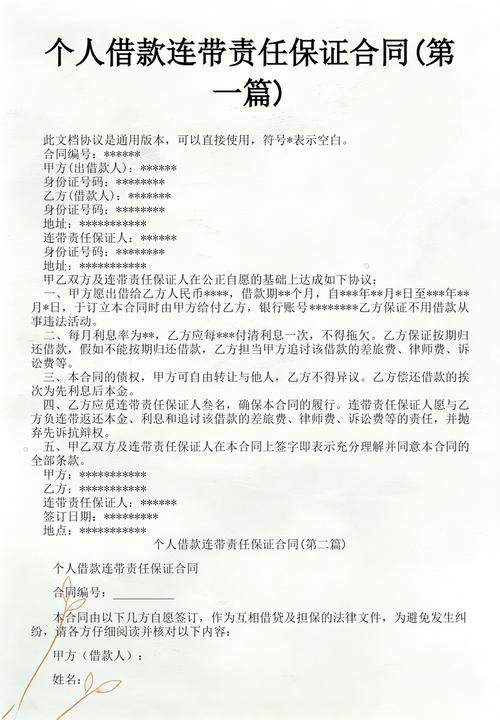
第二个坑:银行给的格式合同,九成九都是提前写好连带。
很多人说我没约定要连带啊,不对,你翻合同最后几页,保证人签字栏上面,小字体早就印好了“本人自愿承担连带保证责任”,你签字就是认了。别拿“我没看见”当理由,法官不认。
第三个坑:别以为拖过几年就自动没事了。
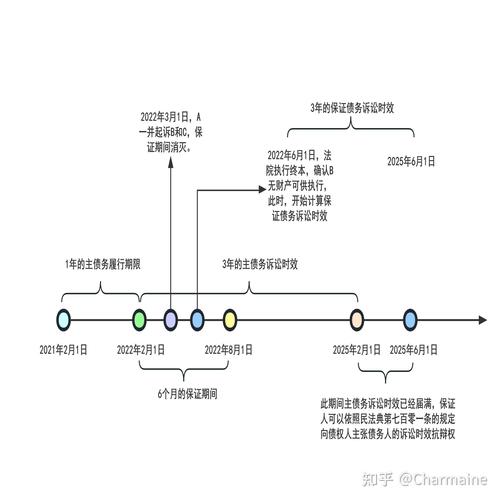
连带保证没有约定保证期间的,默认是主债务到期之后六个月。只要债主在这六个月里找过你要钱,发过催收函或者起诉过你,那接下来三年你都跑不掉,时效会一直续下去。
踩坑后的三步紧急止损
真签了连带也别直接躺平,按顺序来,能救一点是一点。
第一步,先算保证期间,拿合同出来数日子。主债务到期到债主找你的那天,有没有超过六个月?这六个月里债主有没有正式向你主张过债权?只要超过六个月没找过你,直接提免责抗辩,法院百分百支持。我刚才说的那个小伙子,最后就是靠这个免责,追回来一半的钱,也算不幸中的万幸。
第二步,真要代偿,拿到钱立刻保全债务人财产。你帮他还了多少钱,每一笔记录都留好,代偿完当天就去法院起诉债务人,申请查封他的房子车子存款,别等你还完了,他早就把财产转移干净,你最后赢了官司也拿不到钱。这种亏,我见过太多人踩。
第三步,能谈就谈,别硬扛。你真拿不出那么多钱,直接跟债主谈,减免罚息,分期还款,大部分时候债主只要能拿到钱,愿意让步。毕竟把你逼到破产,他也拿不到全额,犯不着跟你死磕。
签字前想清楚这一件事
说实话,担保这件事,本质就是把你的身家,绑在别人的信用上。
你以为是帮朋友一把,其实是拿自己的后半辈子给别人赌。
我从来不劝人一概不做担保,毕竟有时候是至亲长辈开口,实在抹不开面子。但你得先摸清楚自己的底:如果对方还不上,你能不能拿出这笔钱填坑?填完这个坑,你自己的日子会不会过不下去?
别抹不开面子。真的,比起你签完字之后哭着求我帮你打官司,当场拒绝没什么丢人的。
一次随便的签字,可能就是一辈子填不完的坑。保证人连带责任这几个字,写在合同上,就是把你的房子、车子、存款,全押上去了。
长点心吧。