2026-09-24 13:35:44 分类:未分类
前几天刚帮当事人处理完一个理赔拒赔的案子。三十多岁的小伙子,交了五年重疾险,查出来甲状腺癌,保险公司说未如实告知过往体检结节,直接拒了,赔不到钱还要解除合同。小伙子蹲我办公室门口抽烟,说当初投保的时候业务员拍胸脯说小毛病不用填…哎。
未如实告知:最常见也最冤的拒赔理由
你大概率遇到过吧?投保的时候业务员催着你签字,问有没有过往病史,你说几年前体检有个小结节,业务员大手一挥:这不叫病,不用写,写了反而要加费,麻烦。你一听,觉得有道理,就空着没填。
等到真出事理赔,保险公司第一个拿这个说事,说你故意未如实告知,直接拒赔解除合同,一分钱不给。别笑,真有人这么干过。有个真实案子,裁判文书网上一搜一大堆,姑娘单位体检查出乳腺结节3级,投保的时候业务员说不用填,两年后确诊乳腺癌,保险公司调出来体检记录直接拒,最后还是因为姑娘留了当时业务员让她不填的聊天记录,法院才判保险公司全额赔了。
要是没这个聊天记录呢?那这大几十万的赔偿,就真没了。说实话,这个坑太常见了,十个拒赔有六个是这个理由。
给你说个可落地的做法:投保前先把最近三年的体检报告全找出来,只要报告上写了“结节、息肉、囊肿、高血压、血糖异常、甲状腺异常”,不管大小,一律填进告知栏,别信任何“不用填”的鬼话。
真出事了,业务员早就离职换了好几个工作了,谁管你?
 保险投保如实告知项目填写对照表
不符合意外定义:意外险拒赔的重灾区
很多人买意外险,就是图便宜,几十块钱买一百万保额,觉得赚大了。真出事才知道,不是所有你以为的“意外”,保险公司都认。
保险公司说的意外,得是外来的、突发的、非本意的、非疾病的,少一条都不赔。最常见的就是猝死。多少人买了意外险,以为猝死肯定赔,结果家属去理赔,直接被拒,说猝死是自身疾病引发的,不符合意外定义。
还有一个常见的,摔倒诱发了自身疾病,最后加重身故了,保险公司也会说,根本原因是疾病,不是意外,拒赔。我去年碰过一个案子,老大爷遛弯滑倒摔了一跤,诱发本身的冠心病发作去世,意外险直接拒,家属闹了好久都没用。
听我一句,买意外险,一定要额外选带“猝死责任”的,别贪那几十块的便宜。万一真出事,这就是给家人留的钱。还有,意外发生之后,第一时间报警或者叫救护车,留好意外发生的记录,别自己偷偷去治,最后说不清楚你的伤到底是怎么来的,保险公司说你是旧伤,你连说理的地方都没有。
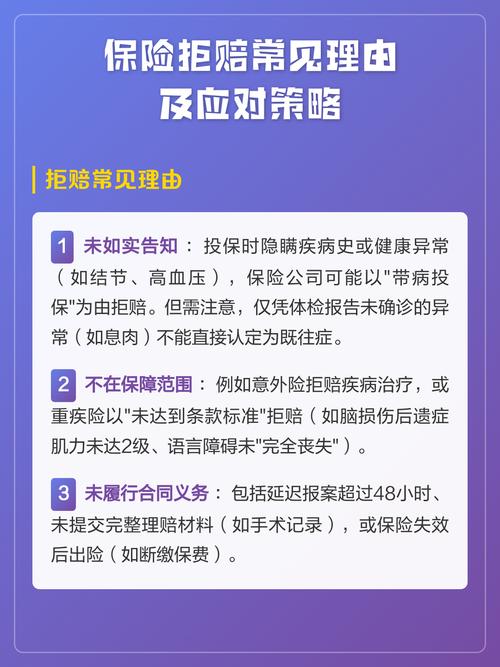 常见意外险理赔拒赔理由对比表
免责条款里的隐形坑:你根本没看过的内容
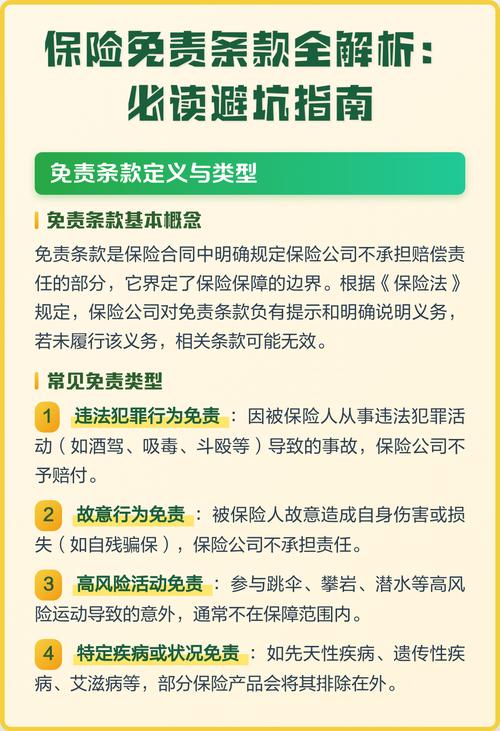 免责条款里的隐形坑:你根本没看过的内容
说实话,99%的人买保险,从来不会翻最后那几页免责条款。字小,绕口,看着就累,全听业务员说“这也赔那也赔”,就签字付钱了。可你知道吗?绝大多数冷门但坑人的拒赔,全在免责条款里写着。
我上个月刚接的一个案子,小伙子酒后骑超标电动车下班,被汽车撞了,十级伤残,自己买了十万意外险,保险公司直接拒赔,为什么?免责条款写了“酒后驾驶机动车”免责,他那电动车,重量超了40公斤,时速超了25公里,被鉴定成机动车了,你说找谁说理去?
还有,很多人爱出去玩,周末去爬个野山,玩个潜水漂流,出事了理赔,保险公司一看,免责条款写了“高风险运动、未开发景区旅游”不赔,直接拒了。还有老版本的重疾险,很多不赔原位癌,很多人觉得只要是癌症就赔,结果查出来原位癌,一分钱都拿不到。这些坑,全写在免责里,你不看,能怪谁?
买保险,哪怕你再懒,花十分钟翻完最后三页的免责条款,把你平时常做的事对一对,花不了你多少时间。比如你天天骑电动车上下班,就看看条款有没有把酒驾电动车列进去;你爱户外,就看看高风险运动赔不赔,别等出事了才拍大腿。
不过话说回来,也不是所有保险公司的拒赔都是对的。很多保险公司就是能拖就拖,能拒就拒,觉得你不懂法,你嫌麻烦就会自认倒霉。我之前那个甲状腺癌的当事人,一开始保险公司态度特别硬,说就是未如实告知,必须拒,结果我们拿出业务员当时的销售记录,给银保监会发了投诉,没到一个月,就同意调解赔钱了。
要是真碰到不合理拒赔,别怂,小额的找银保监会投诉,基本都能解决,大额的直接找律师打官司,很多案子赢的概率真不低。总比几十万上百万的赔偿打水漂强,对吧?
还有个小事也要提醒你,买完保险换了手机号、换了住址,一定要记得通知保险公司改信息,别觉得无所谓,哪天保险公司给你发函你收不到,过期了你的权利都没地方说理去,这种小事坑人的我也见多了。
说到底,保险本身不是坑,坑你的都是卖保险的人跟你自己的粗心。多留十分钟看看合同,比什么都强。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:拆解常见保险理赔拒赔理由:普通人一踩一个准的坑
文章链接:https://guangzhoulihunlvshi.net/list_5/5408.html