2026-11-11 14:39:39 分类:未分类
上周在建邺法院开完庭,碰到个做建材生意的张哥。
2019年他给工地供瓷砖,被甲方拖了320万货款,自己欠了上游材料商190万,唯一的房子去年被执行拍卖,还剩120万没还。他听说南京有个人破产试点,在家熬了三个晚上写了申请,跑了两趟法院都没递进去。
他不是不诚实。是根本没摸到申请的门槛。
三个最容易白跑的申请误区
第一个误区,很多人觉得只要欠了钱还不上,找个试点法院就能递材料。就像张哥,他户口在淮安,在南京交了14个月社保,以为自己在本地住了五年就够资格。
风险很直接:法院直接不予受理,连材料都不接收。你花半个月整理的负债清单、财产证明全部白费,还会因为反复递材料,浪费和债权人协商的最佳窗口期。
自查动作:先翻自己的社保缴费记录,确认近三年在试点地区连续缴纳社保满24个月,或者持有试点地区的居住证满36个月。同时必须有法院出具的、已经穷尽执行措施的终本裁定——没有终本裁定的,哪怕你符合居住条件,也没有申请资格。
 南京法院个人破产试点申请材料接收窗口实拍
第二个误区,觉得所有欠的钱都能算进破产申报范围。上个月有个做餐饮的老板找过来,把自己之前借的15万赌债、给朋友担保连带的20万、还有信用卡分期的8万全部列进申报清单,连自己偷偷存在老婆名下的3万定期都没写。
风险:审查阶段直接被驳回,甚至会被认定为故意隐瞒财产、申报不实,反过来被法院采取信用惩戒,以后再想申请基本没有可能。
自查动作:列负债清单的时候,把每一笔负债的形成时间、原因、债权人联系方式写清楚。非法债务、你故意转移财产形成的债务,别硬塞进去。同时把你近三年的所有银行流水、微信支付宝交易记录全部导出来,哪怕是给孩子转的压岁钱,只要数额超过常规范围,都要提前准备好说明材料,别等管理人问了才临时补。
第三个误区,以为申请破产就不用还钱了,直接躺平等免责。好多人刷到短视频说”个人破产=赖账合法”,连自己每个月有多少收入都没算,就急着去申请。
风险:你根本进不了直接免责的清算程序,反而会进入最长三年的考察期。考察期内你每个月的收入扣除当地最低生活保障标准后的剩余部分,全部要用来还债。如果你偷偷换工作、把收入转到别人账户不告诉管理人,直接被撤销申请,还要被追究逃债的责任。
个人破产从来不是给恶意逃债的人开的绿灯,是给那些经营失败、没有任何转移财产行为的诚实债务人,一个重新开始的机会。
哪些情况你连申请资格都摸不到
 哪些情况你连申请资格都摸不到
别瞎准备材料。以下几种情况,你跑多少趟法院都递不进去:近五年有过故意转移财产的记录,比如把房子低价卖给亲戚、把存款转到远房亲属账户;之前因为恶意逃债被法院采取过司法处罚;还有正在走的执行案件没拿到终本裁定;在试点地区既没有连续社保记录,也没有满年限的居住证。
碰到这些情况,先把该补的手续补完,别抱着侥幸心理往法院递材料。
材料被打回来,别直接emo
别慌。
第一次递材料被打回来,根本不算什么不良记录,只是形式审查没通过,不会影响你后续申请。先找窗口的法官问清楚具体的补正要求,别转头就把材料扔了。
社保差几个月的,别断缴,等凑够年限再递;没有终本裁定的,先找执行法官把流程走完,拿到文书再准备;因为申报材料漏项被打回来的,按照清单一项项补,别自己对着网上的模板瞎改。
对了,别信网上说的”包过个人破产申请”的中介。收你几万块钱,给你套个通用模板就完事,最后审查的时候被查出来材料造假,责任全在你自己。
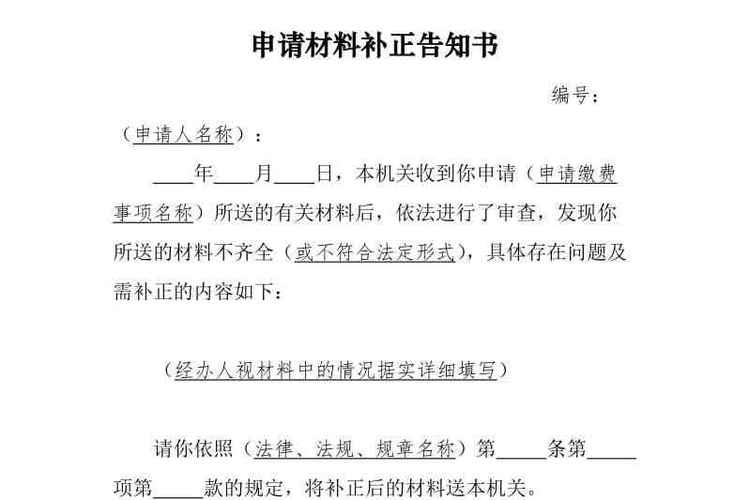 个人破产申请材料补正通知书实拍
我见过最顺利的一个当事人,是做水果批发生意的,疫情期间亏了一百多万,把自己名下的车卖了还了一部分,剩下的债务列的清清楚楚,每一笔的转账记录、聊天记录都整理成了厚厚的文件夹,从递材料到拿到免责裁定,只用了八个月。他当时说,本来以为这辈子都翻不了身,没想到还能重新摆个摊位做生意。
也见过想钻空子的,把存款存在老母亲的账户里,申请的时候说自己一分钱都没有,最后被管理人查出来,不仅申请被驳回,还被限高了。
制度摆在那,从来不会偏袒谁。你诚实申报,就有机会重新来。你想钻空子,就一定会付出代价。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:个人破产申请条件(试点):办过执行案的本地律师给的实在提醒
文章链接:https://guangzhoulihunlvshi.net/list_5/11393.html