咱就是说,多少人写借条的时候,把”人情”放在”法律”前面,最后钱打了水漂,人情也碎得稀烂。
那些年你写过的”无效借条”,坑全在细节里
你品品,是不是很多人写借条的时候,觉得只要写了借多少钱就算完事?先说说利率的坑。
第一种,干脆不写。很多人觉得都是熟人,谈利息太见外。讲真,你要是不写,法律上直接算无息借款——哪怕对方拖你十年八年,你连半毛钱利息都要不到,别指望法院帮你主张”银行同期利息”,想都别想。我上个月碰到个当事人,借出去15万,拖了5年,本来以为至少能要个万八千的利息,结果因为借条上没写,法官直接驳回了利息请求,当场在法院门口拍大腿。
第二种,写得模糊。比如”利息按市场行情算””利息比银行高点”。啥叫高点?1%是高,10%也是高,到了法院根本算不清,最后还是按无息算。更离谱的是有人写”月息3分”,算下来年化36%,这早就超过法定保护的利率上限(就是超过这个数的利息,法院根本不帮你要,纯纯送人头),就算对方之前给过你超的部分,对方回头起诉要你退,你都得乖乖拿回来。
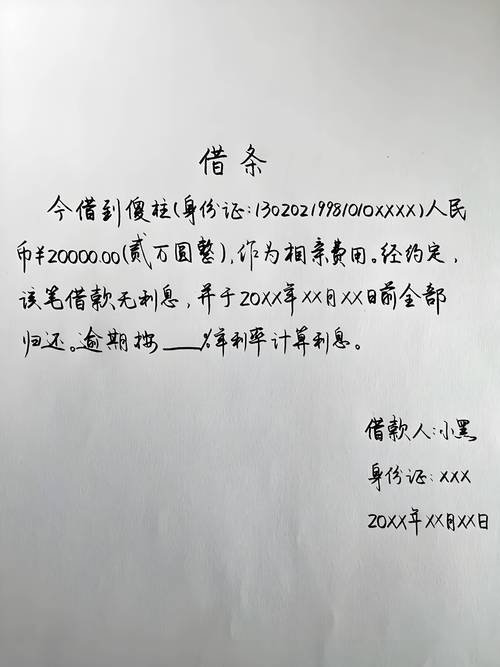
再说说期限的坑。
最常见的就是写”有钱就还””年底结清”。啥叫有钱?对方说自己现在每个月赚3000,要养三个娃,算不算有钱?”年底”是哪年的年底?2024年的年底还是2034年的年底?这种模糊的表述,等于没写期限。
别觉得没写期限是好事,你随时可以要。是,你是可以随时要,但从你第一次开口催对方还钱的那天开始,诉讼时效(就是过期不候,别指望法律给你续杯)就开始算三年,你要是中间隔了四年才想起来要,对方只要说”我早就想还了,是他这几年根本没找过我”,你这官司大概率赢不了。
真要掰扯的时候,这俩要素能帮你少走半年弯路
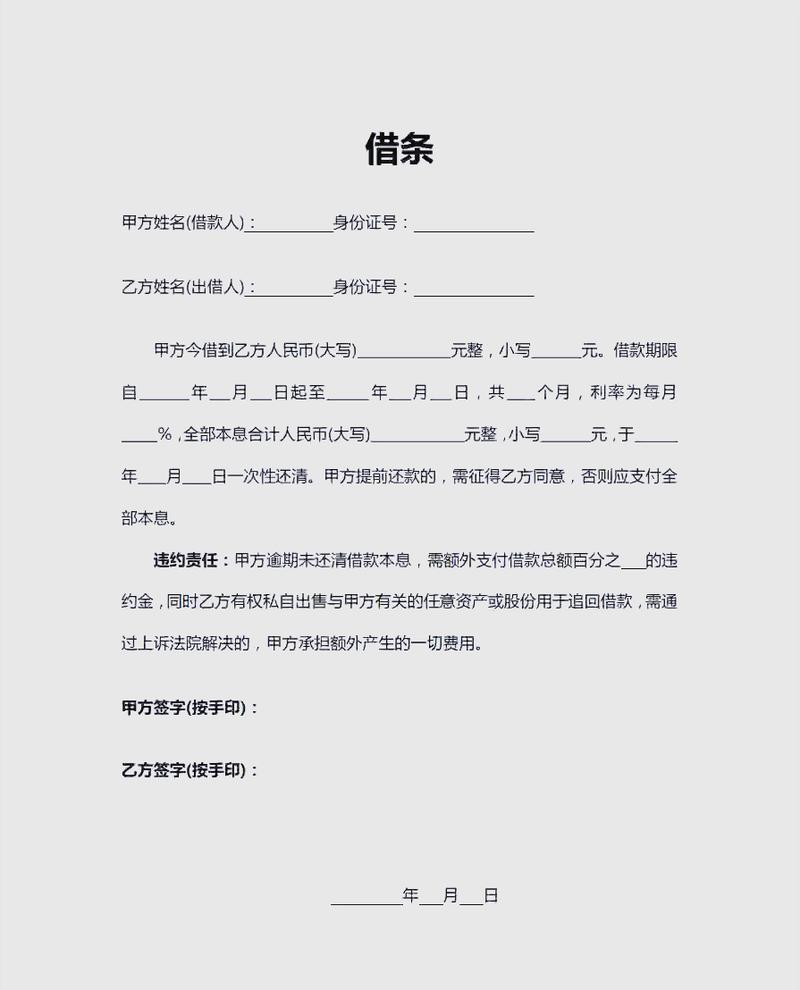
好,下一个。先讲利率怎么写才不踩坑。别搞虚的,直接写清楚”本借款年化利率为X%”,数字要大写,别写小写的,免得被人改。就按法定保护的上限写,别贪多,超的部分写了也白写。要是你当初借钱的时候根本没想过要利息,那就干脆在借条上写一句”本借款无利息”,省得后面扯不清楚。
重点来了,要是你之前的借条上没写利率,别慌,从你现在开始催对方还钱的那天起,你可以主张对方从逾期那天开始给资金占用费,但这个数不高,总比没有强。
再讲期限怎么写才靠谱。别写模糊的时间,直接写具体的年月日,比如”借款人应于2026年5月1日之前,将全部借款本金及利息足额归还出借人”。就这么简单,别搞那些虚头巴脑的表述。
这还没完,要是对方到期没还钱,你催的时候一定要留书面证据,别光打个电话就完事——微信聊天记录、短信、书面的催款函,都行,只要能证明你在时效内找过他,时效就重新算。
今天就能落地的操作,别等出事了才翻聊天记录
咱就是说,别总等着”下次再说”,等对方真的赖账的时候,你翻遍手机都找不到一句能当证据的话。先干嘛?
现在就把你手里所有的借条翻出来,看看有没有写清楚具体的利率、具体的还款期限。要是没写,今天就找对方补。话术别绕,就直接说:”兄弟,之前借你的那笔钱,我这边最近要凑钱付房子首付,咱们把借条补一下,写清楚具体的还款时间,利息就按之前咱们商量的年化X%算,省得我后面记账乱套,对吧?”
再干嘛?
把所有的转账记录找出来,看看当时的转账备注是不是写了”借款”,要是备注写的是”给你的钱””帮忙带东西”,赶紧找对方补一句”之前我转你的那笔钱是借你的,记得写进借条里”,别等后面对方说那是你当初送给他的,你百口莫辩。
别干嘛?
别为了面子,不好意思提利息。你想想,你把钱存在银行还有利息呢,凭啥白借给别人用?别相信对方口头说的”我肯定给你好处”,口头的承诺,转头就忘。
最后说句扎心的:借钱这事儿,本来就是救急不救穷,你要是连借条上的两个核心要素都不敢写清楚,那这钱你大概率是要不回来的。
真要命就花钱问律师,比瞎折腾划算。