2026-11-06 23:58:15 分类:未分类
上周接了个老熟人的电话,开口就带着哭腔。
张姐,退休三年,上次远房表弟创业找银行贷款,拉着她去银行说”就做个见证,证明我姐知道我在创业,签个字就行,跟你半毛钱关系没有”。她想着都是亲戚,抬头不见低头见,不签显得小气。
签了。
结果表弟创业亏了,躲去外地打工,银行的贷款剩28万没还。上周她去银行取退休工资,发现卡被冻了,柜台的人告诉她,她是这笔贷款的连带责任保证人,银行不用找她表弟,直接可以执行她的所有财产。
张姐当场就懵了。她到现在都觉得,自己就是去凑了个人数,怎么就要替表弟还28万了。
签字前必须掰扯清楚的几个雷区
很多人对连带责任保证的认知,还停留在”帮人搭个桥,最多帮忙催催债”的层面。
大错特错。
连带责任保证的核心逻辑是,债权人可以跳过主债务人,直接找你要全部欠款,不用管主债务人有没有钱、能不能找到。你签了字,就意味着你和欠钱的人,在债权人眼里是一样的——谁好要钱就找谁要。
别信”就是凑个数””跟你没关系”的鬼话。但凡合同里明确写了你是”连带责任保证人”,你就要做好随时替人掏全部欠款的准备。
自查动作很简单:签字之前,把你要签的所有文件从头到尾翻一遍,但凡看到”连带责任保证人”这六个字,别当场签。拿回家放三天,想清楚如果这笔钱最后要你还,你能不能承受。能承受再签,承受不了就直接拒绝,没人能逼你。
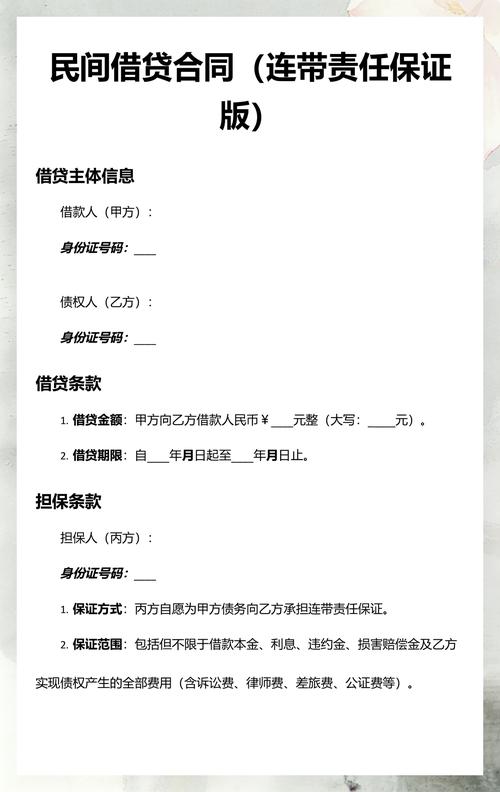 借款合同连带责任保证条款标注示意图
还有人觉得,当初签合同的时候没写保证期间,等个两三年这事自然就黄了。
想当然了。
如果合同里没明确约定保证期间,连带责任保证的法定期间是主债务履行期限届满之日起六个月,不是大家常记的两年。很多人按两年算,等债权人找上门的时候才发现,早就过了自己以为的”安全期”,实际上还在法定的保证期间里,根本提不出免责的抗辩。
自查动作:翻出当年签的所有担保文件,找到主债务的最后还款日期,往后推六个月,算清楚这个时间点到底是哪一天。记在自己的日历上,别靠脑子记,脑子会忘。
还有人觉得,只要债权人没到法院起诉自己,就说明自己不用担责。
不对。
只要债权人在六个月的保证期间内,给你发过一次有效的催款通知——不管是短信、微信、快递函件,哪怕你根本没拆快递——保证期间就会直接转成普通的三年诉讼时效。后面只要债权人在这三年里持续主张权利,哪怕你从来没见过主债务人,法院也会支持债权人找你要钱。
自查动作:翻自己的手机短信、微信收件箱、快递记录,看在主债务到期后的六个月内,有没有收到过和这笔欠款相关的催款信息。别等人家把传票送到你家门口,才第一次知道有这回事。
真签了字才反应过来,第一时间要做什么
没人能保证一辈子不抹错面子,真的稀里糊涂签了连带责任保证的字,别乱了阵脚,按步骤来。
首先,别随便给债权人写还款承诺,别一上来就说”我慢慢还”。很多人被催款的人堵在家门口,怕闹得邻居都知道,当场就签个分期还款的字据,直接把自己的责任钉得死死的。先花时间核对两个核心时间:一个是主债务的到期日,一个是自己的保证期间有没有过。如果债权人在保证期间内根本没找过你,那你直接可以提出保证期间经过的法定抗辩,这个抗辩权是法律给的,不用欠谁的人情。
然后,别删聊天记录、通话录音。要是当初签字的时候,对方明确跟你说签的是见证、是亲属证明,根本没提是连带责任保证,那这些聊天记录、录音都是你证明自己存在重大误解的关键证据。别等开庭了才翻手机,发现之前的记录早就被清内存删了。
要是核对下来,确实还在保证责任范围内,别硬扛着不处理。第一时间联系真正的债务人,把你要承担责任的事实说清楚,书面固定好你之后的追偿权——哪怕对方现在一分钱都没有,也要拿到能确认你追偿权的文书,等他以后有工资、有房子了,你能直接申请执行,不至于自己掏了钱,连找谁要都不知道。
拿不准的事,别自己瞎琢磨,直接找当地的执业律师问。很多人觉得找律师贵,等自己的工资卡被冻、房子被查封,才发现当初省的那点咨询费,根本不够付损失的零头。
 连带责任保证期间与诉讼时效转换时间轴示意图
最后说句实在话
其实大部分人签连带责任保证的时候,根本没想着要替人还钱。
就是抹不开面子。
觉得都是亲戚、朋友、同事,拒绝的话太伤感情。但法律从来不管你是不是抹不开面子,它只认你签在纸上的名字。你签了字,就要为这个名字负责。
下次再有人找你签任何和钱相关的文件,不管关系多近,先从头到尾读一遍条款。看不懂就找懂的人问。别拿自己半辈子的积蓄,给别人的选择兜底。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:连带责任保证:那些抹不开面子签的字,最后都要自己掏钱还
文章链接:https://guangzhoulihunlvshi.net/list_5/10919.html