别不信。
很多人签的所谓“私人借款”,本质上是披着民事外衣的刑事风险。你以为是民间借贷,等钱打过去才发现,对方早就把同样的合同,签给了几十个、上百个和你一样的“投资人”。
先搞懂:你以为的“民间借贷”,从哪一步开始变味的?
合法的民间借贷逻辑很简单:特定的主体之间,基于真实的资金需求,打个借条,约好利息,到期还钱。
但只要跨了一条线,性质就全变了。
第一条线,是募资对象的范围。
你是开餐饮店的老板,找一起拼桌吃了三年饭的老熟客借20万周转,写了借条,约好年息10%,这是民间借贷。
但你要是在周边小区的业主群、本地车友会、甚至抖音发广告,说不管是谁,只要愿意投钱,年息12%,随投随取——哪怕你每一笔都签了正规借款合同,这也不是民间借贷。
对象是关键。
熟人圈的钱,和大街上拉来的钱,性质天差地别。
第二条线,是募资的真实用途。
你借钱是为了给员工发工资、进原材料、付房租,有真实的经营需求,哪怕利息稍高一点,也属于民事范畴。
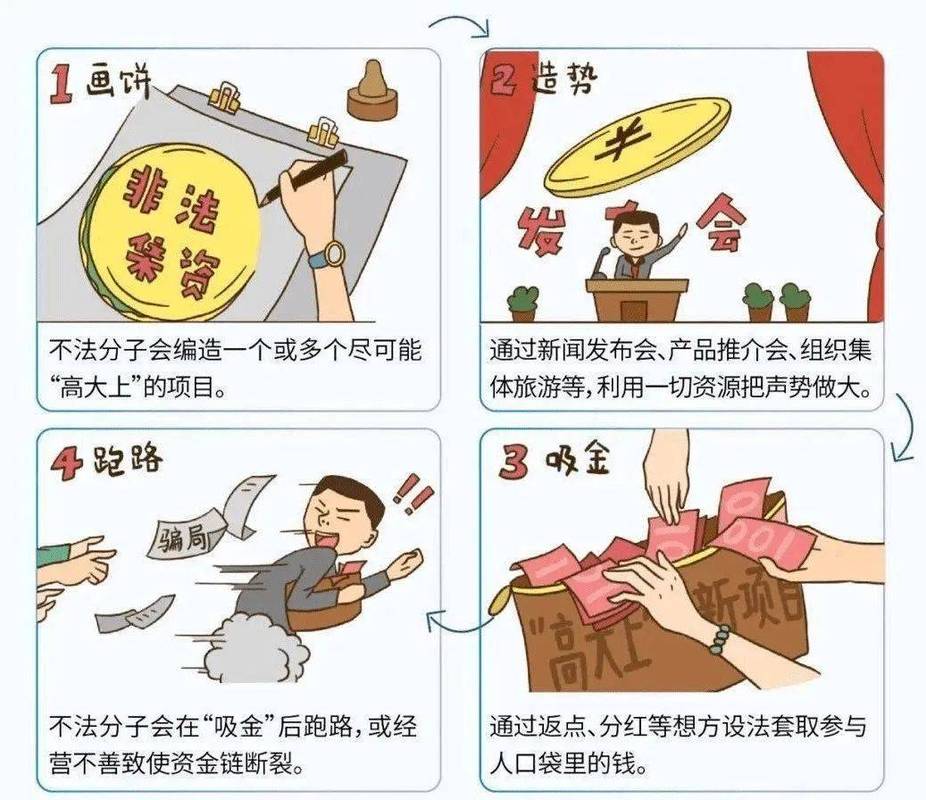
但你要是说“我投了个市政配套项目,年息20%,稳赚不赔”,实际上根本没有这个项目,钱进来之后先给前面的投资人付利息,那这就是典型的非法集资套路。
别拿有借条当免死金牌。
我见过太多人拿着盖了公章的借条,最后才发现,那公章对应的公司,早就空了。
对方的话术陷阱:怎么用“民间借贷”的壳,装非法集资的货?
说实话,现在搞非法集资的人,都懂法。
他们不会直接说“我来集资了”,反而会把每一笔募资都包装成“私人借款”,刻意规避监管。
最常见的话术就是:“这是老板个人借的,不是公司融资,属于民间借贷,有借条有担保人,怕什么?”
你品品。
如果一个人,同时给上百个互不认识的投资人签借款合同,每笔几万到几十万不等,承诺固定年息,那这还能叫“个人之间的资金融通”吗?
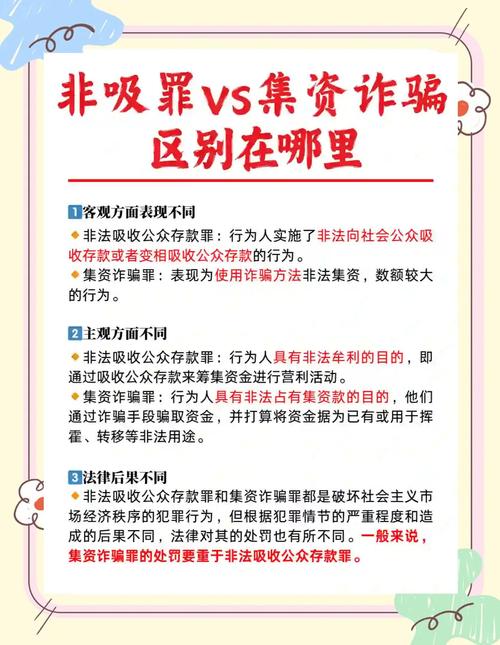
司法实践中判定非法集资,核心看四个要件,我把它翻译成你能听懂的大白话:
第一,有没有资格收钱。个人或者普通公司,没有金融牌照,就不能随便面向公众收资金。
第二,有没有公开宣传。是不是通过微信群、朋友圈、线下推介会,让不特定的人知道你在找钱。
第三,有没有承诺固定回报。不管项目赚不赚钱,都保证给你还本付息。
第四,是不是找不特定的人收钱。不是只找亲戚、同事、认识了十年的老朋友,而是谁来投都可以。
四个要件,凑齐两个以上,你签的那份“民间借贷合同”,就已经在刑事风险的边缘了。
不过话说回来,很多人会说:“我有担保人,还有房子抵押,就算出事了,我也能优先拿回来钱。”
错。
一旦对方被认定为非法集资,你手里的抵押合同、担保条款,都可能被认定为非法吸存行为的一部分。刑事程序里的清偿顺序,和你作为普通债权人的预期完全不一样。
别把抵押当兜底。
真等到公安立案、资产被查封的时候,你才会发现,排在你前面的债权人,有上百个。
签约前的拆雷清单:别等钱没了才想起要维权
跑了这么多年风险核查,我从来不会告诉客户“这个项目一定能赚钱”。我只会帮他在签合同之前,把那些会让他血本无归的暗雷挖出来。
给准备签借款合同的人三个实用的核查动作,花不了你十分钟。
第一,问清楚募资的对象范围。
你可以直接问对接人:“这个项目还有哪些人投了?”
如果对方说“都是老板认识了十几年的老伙伴,总共就三四个人”,那大概率是正常的民间借贷。
如果对方说“很多人,各行各业的都有,最多的投了几百万”,那你直接把合同放下就走。
第二,查清楚对方找你的渠道。
如果是亲戚朋友私下单独找你,说“我这边有个闲钱的路子,要不要了解一下”,你可以再往下聊。
如果是你刷朋友圈、刷短视频、参加线下推介会看到的广告,哪怕对方说的再像“私人借款”,也别碰。
第三,核实资金的真实用途。
对方说借钱是用来进原材料、付房租、做项目,你可以要求看对应的采购合同、项目协议、上游供应商的资质。
如果对方支支吾吾,说不清楚钱具体要花在哪,只会给你算利息有多高,那别犹豫,直接走。
真要是稳赚不赔的项目,人家为什么找你一个外人借钱?身边的亲戚朋友凑不够钱吗?
最后说一句。
法律是游戏规则,不是你亏了钱之后的救命稻草。
你是自己钱的第一责任人。
签合同之前多问三句话,比你之后跑三年法院有用。