2026-10-31 00:28:52 分类:未分类
咱就是说,上周接了个咨询,姑娘借出去32万给认识8年的发小,掏出来的“借条”就一行字:今借到张三32万。
讲真,我看完那拍来的照片差点把鼠标甩出去。
你品品,这哪是借条。
这是给对方递的免死金牌啊。
那些把人坑到哭的借条骚操作
好多人写借条,连提都不敢提利率。
总觉得都是朋友,张嘴要利息太势利。
甚至当初口头谈好的利息,转头写借条的时候全删了,生怕对方觉得自己小气。
法律上怎么算?自然人之间的借贷,没在借条上明确写清楚的利息,一律视为没有利息(就是哪怕你之前跟他拍桌子说要给3分利,没落字为据,法院根本不认,白扯)。
坑在哪?我见过个大哥,2018年借出去20万,没写利息,对方拖了6年才把本金还回来。算下来这6年光通胀都吃掉快5万的购买力,他连个利息的边都没摸着。更气人的是,后来他听共同朋友说,那钱借出去之后,对方转头就买了理财,一年光收益就有小2万。
这操作我直呼好家伙。还有人写利率就写个“2分利”“3分利”,啥叫2分?月息2分还是年息2分?是单利还是复利?扯到最后双方各执一词,法官都得帮着你们猜谜语。
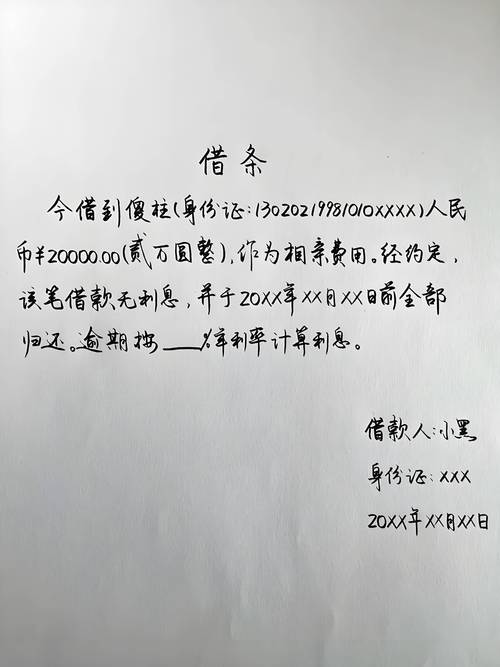 手写借条利率条款模糊实拍图
第二个常见骚操作,就是不敢写还款期限。
很多人觉得写了具体的还钱日子,好像逼着对方还钱似的,太伤面子。
就写一句“有钱就还”“随时可以要”。
听着很洒脱是吧?实际上坑死你。
没写明确还款期限的借条,你虽然法律上随时可以催要,但碰到那种故意装死的,你连个主张逾期利息的起点都找不到。更别说诉讼时效(就是过期不候,别指望法律给你续杯)的坑——很多人微信上催一句“你啥时候还钱”,对方根本不回,过了四五年再去起诉,对方一句“你三年前就知道我不还钱了,过时效了”,你连说理的地方都没有。
好,下一个。
把这俩要素写对,没人能赖你的账
先说利率怎么写才对。
别整那些虚头巴脑的表述,就直白写数字。
比如:借款年利率14.6%,按季度支付利息,每季度最后一天把利息转到出借人尾号1234的银行卡里。
别超过现在的司法保护上限——就是LPR的4倍(就是每个月央行公布的市场贷款报价利率,别拿老黄历的24%、36%说事了,现在早改了,各地口径可能不一样,以当地法院规则为准)。超过的部分你哪怕写了,法院也不认,真碰到对方翻脸要往回要已经给的超标准利息,你还得吐回去,犯不上。
然后讲期限怎么写才对。
别不好意思,就写死具体的年月日。
比如:借款人需在2026年10月1日之前,将全部剩余本金及最后一期利息,一次性转到出借人指定的银行卡账户。
写死期限的好处是什么?到期第二天他不还钱,你就能直接主张逾期利息,一分都不会少算。而且诉讼时效直接从到期那天开始算3年,你中间每次催债的记录都能把时效往后拖,根本不用担心过了期。
 规范借条期限条款书写示例图
这还没完。
很多人说我当初借条已经写了,现在补是不是太尴尬?
尴尬啥?真要脸的人不会让你尴尬。你就找个由头说“上次那个借条我怕放丢了,记不清细节,咱们补个补充说明,把啥时候给利息、啥时候还本金写清楚,省得以后大家对账麻烦”。
你都把话说到这份上了,要是对方连这点配合都不愿意,你还不赶紧把要债的事提上日程?他从一开始就没打算好好还你钱。
重点来了。
今天就能做的3件事,别等钱没了才后悔
先干嘛?翻出你手里所有的借条,对着查俩点:第一,利率有没有写清楚到具体的百分比,有没有写清楚利息支付的时间?第二,还款期限有没有写死具体的年月日?但凡有一样没写,别等了,找对方补。
再干嘛?补签的时候别瞎写高利息,就按司法保护范围内的数写,期限别搞个十年八年的,1-2年足够。签的时候一定要让对方亲笔签名字,按上手印,别光签个名就完事,手印比签名好认多了,省得他回头说那字不是他写的。
别干嘛?别为了所谓的人情,把利率和期限全删了。你借出去的是真金白银,不是做慈善。你把钱存银行都有利息,凭啥给别人免费当长期钱包?还有,别写那种模糊表述,什么“按市场利率算”“按双方约定算”,写了等于没写,纯纯给自己留坑。
讲真,别觉得写清楚这些是伤感情。
真把你当朋友的人,不会连“啥时候还钱、给多少利息”这点事都跟你打哑谜。那些一听说要把这些内容写进借条就翻脸的,从一开始就没把你当自己人,就是盯着你口袋里的钱呢。
真要命就花钱问律师,比瞎折腾划算。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:借条必备要素(利率、期限):踩中这俩坑,你借出去的钱基本等于白送
文章链接:https://guangzhoulihunlvshi.net/list_5/10001.html